
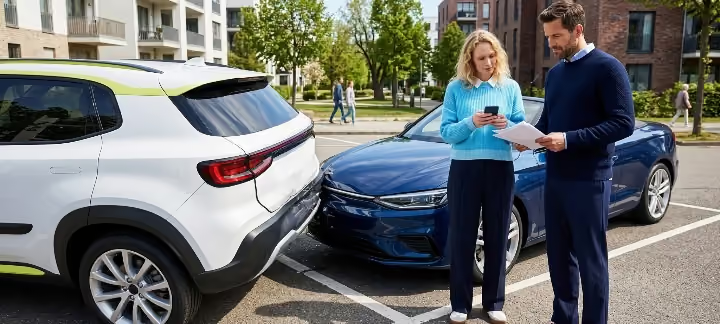
Déclarer un sinistre en résumé :
- La déclaration de sinistre auto doit être effectuée dans un délai précis : 5 jours ouvrés pour un accident, 2 jours pour un vol et 30 jours après l'arrêté en cas de catastrophe naturelle.
- Avant de déclarer, vérifiez les garanties de votre contrat d'assurance auto (franchise, plafonds, exclusions) pour savoir quels dommages sont couverts et quels documents préparer.
- La déclaration de sinistre auto peut se faire en ligne ou par courrier recommandé, en transmettant les informations essentielles : circonstances, constat amiable, photos et justificatifs adaptés au type de sinistre.
- Après la déclaration de sinistre auto, le délai d'indemnisation varie selon la nature des dommages, la complétude du dossier et les garanties prévues au contrat.
Vous devez effectuer une déclaration de sinistre auto après un accident, un vol ou des dommages sur votre véhicule ? Entre le délai à respecter, les informations à transmettre et les justificatifs à fournir, les démarches peuvent vite sembler floues. Pourtant, une déclaration complète et envoyée dans les temps facilite l’étude de votre dossier par votre assureur. Dans cet article, on reprend les étapes essentielles pour déclarer un sinistre voiture, préparer les bons documents et suivre votre demande de prise en charge.
Vérifiez que votre contrat d'assurance couvre le sinistre
Avant de faire votre déclaration de sinistre auto, prenez quelques minutes pour vérifier que l’événement est bien couvert par votre contrat. Cette étape permet de savoir quelles garanties peuvent être mobilisées, quels frais peuvent rester à votre charge et quelles informations transmettre en priorité à votre assureur.
Quelles garanties auto peuvent intervenir selon le sinistre ?
Selon la nature du sinistre, différentes garanties de votre assurance auto peuvent être mobilisées. Une assurance au tiers² couvre les dommages causés aux autres grâce à la responsabilité civile². Le vol², l’incendie² ou le bris de glace² nécessitent des garanties spécifiques. Une assurance tous risques² couvre plus largement les dommages subis par votre véhicule.
Quels éléments vérifier avant de contacter votre assureur ?
Relisez vos conditions générales et particulières, ou contactez directement votre assureur pour obtenir les informations utiles. Vous pourrez notamment vérifier :
- Le montant de la franchise³ applicable ;
- Les éventuels plafonds d’indemnisation ;
- Les exclusions de garantie ;
- Les documents à fournir selon le type de sinistre ;
- Les démarches à effectuer avant réparation.
Assurez votre auto : dès 18,24€/mois¹
Luko by Allianz Direct, c’est l’assurance auto simple et efficace pour prendre la route en toute sérénité. Souscription 100 % en ligne, devis rapide, garanties adaptées à votre véhicule et à votre budget. Votre attestation d’assurance est disponible rapidement après la souscription, directement depuis votre espace client.
Quel est le délai pour déclarer un sinistre auto ?
Après un sinistre auto, contactez votre assureur dès que possible pour connaître les démarches à suivre. Le délai applicable varie selon le type d’événement et les modalités prévues par votre contrat. Une déclaration rapide permet de sécuriser votre dossier et de faciliter son instruction avant une éventuelle indemnisation.
Quel délai de déclaration pour un vol de voiture ?
En cas de vol de voiture, vous disposez d’un délai de 2 jours ouvrés pour prévenir votre assureur. Déposez plainte rapidement auprès des forces de l’ordre, puis transmettez le récépissé ou le procès-verbal à votre assurance avec les informations utiles sur le véhicule et les circonstances du vol.
Quel délai de déclaration en cas de catastrophe naturelle ?
En cas de catastrophe naturelle², vous devez déclarer les dégâts à votre assureur le plus rapidement possible, et au plus tard dans les 30 jours suivant la publication de l’arrêté de catastrophe naturelle au Journal officiel. Cette reconnaissance officielle est nécessaire pour activer la garantie catastrophe naturelle.
Quel délai de déclaration en cas d’accident de voiture à l’étranger ?
En cas d’accident à l’étranger, le délai de déclaration reste celui prévu par votre contrat, soit 5 jours ouvrés. Contactez votre assureur ou votre assistance dès que possible pour connaître les démarches adaptées au pays concerné et les documents à réunir sur place.
Récapitulatif des délais de déclaration d’un sinistre auto
| Type de sinistre | Délai de déclaration |
|---|---|
| Accident de voiture, bris de glace, dommages matériels, acte de vandalisme | 5 jours ouvrés |
| Vol du véhicule, | 2 jours ouvrés |
| Catastrophe naturelle | 30 jours après publication de l’arrêté au Journal officiel |
| Accident à l’étranger | Délai prévu au contrat, généralement 5 jours ouvrés |
Quelles conséquences en cas de déclaration tardive ?
En cas de déclaration tardive du sinistre auto, votre assureur peut refuser ou réduire l’indemnisation uniquement si une clause de déchéance est prévue au contrat et si le retard lui a causé un préjudice. Il est donc préférable de prévenir rapidement votre compagnie d’assurance, même si certains justificatifs doivent être envoyés ensuite.
Déclarez votre sinistre auto en ligne
Une déclaration facile, une prise en charge claire, une assistance sans attendre.
Déclarez votre sinistre
En ligne, directement depuis votre espace personnel.
Nous évaluons votre prise en charge
Votre dossier est analysé rapidement pour vous proposer la meilleure solution.
Nous organisons la suite
Assistance, réparations, accompagnement : on s’occupe de tout.
Comment déclarer un sinistre automobile ?
Pour faire une déclaration de sinistre automobile, contactez votre assureur dans le délai prévu par votre contrat et transmettez les informations essentielles : nature du sinistre, date, lieu, circonstances, dégâts constatés et coordonnées des éventuels témoins. La démarche peut se faire en ligne via votre espace personnel ou par courrier.
- En ligne : c’est souvent la solution la plus rapide. Vous pouvez déclarer le sinistre depuis votre espace client, puis ajouter les documents utiles : constat amiable, photos du sinistre, dépôt de plainte, facture ou devis de réparation.
- Par courrier : vous pouvez aussi envoyer une lettre de déclaration de sinistre automobile, idéalement en recommandé avec accusé de réception.
Modèle gratuit de lettre de déclaration de sinistre automobile
Quels justificatifs fournir lors de votre déclaration de sinistre ?
Les justificatifs à fournir dépendent de la nature du sinistre auto. Dans tous les cas, transmettez les informations permettant d’identifier votre contrat, votre véhicule et les circonstances du sinistre. Selon la situation, votre assureur peut aussi demander un constat amiable, des photos, un dépôt de plainte ou un devis de réparation.
- Les informations liées au contrat et au véhicule : indiquez votre nom, vos coordonnées, votre numéro de contrat, la plaque d’immatriculation du véhicule, ainsi que la date, l’heure et le lieu du sinistre.
- Le descriptif des circonstances : expliquez de manière détaillée ce qui s’est passé : accident de voiture, accrochage sur un parking, collision avec un animal sauvage, bris de glace, acte de vandalisme, vol, voiture incendiée, catastrophe naturelle, délit de fuite, témoin, etc.
- Le constat amiable en cas d’accident : si un autre conducteur est impliqué, joignez le constat amiable complété et signé lorsque c’est possible.
- Les photos du sinistre : elles peuvent aider à visualiser les dégâts sur le véhicule, comme des rayures ou un choc sur la carrosserie, mais aussi le lieu de l’accident ou tout élément utile à l’analyse du dossier.
- Le dépôt de plainte en cas de vol ou de vandalisme : en cas de vol, tentative de vol, acte de vandalisme ou délit de fuite, un dépôt de plainte ou un procès-verbal peut être demandé par l’assureur.
- Les justificatifs de réparation : selon les cas, joignez un devis, une facture, ou tout document indiquant le montant des réparations envisagées. Attendez toutefois l’accord de votre assureur avant d’engager des frais importants.
- Les coordonnées des témoins : si des personnes ont assisté au sinistre, notez leurs coordonnées. Leur témoignage peut être utile en cas de désaccord sur le constat amiable ou si les circonstances de l’accident sont contestées.
Que faire après la déclaration de sinistre auto ?
Après votre déclaration de sinistre auto, conservez une trace de vos échanges et suivez les consignes de votre assureur. Selon la situation, il pourra demander des justificatifs complémentaires ou organiser une expertise du véhicule. Il vous précisera aussi les prochaines étapes avant indemnisation et l’éventuel impact sur votre bonus-malus en cas d’accident responsable.
Quels sont les délais d’indemnisation d’un sinistre automobile ?
Le délai d’indemnisation dépend de plusieurs facteurs : nature des dommages, garanties prévues au contrat, responsabilités établies et modalités de traitement propres à chaque assureur. Il peut être allongé si une expertise est nécessaire, si le dossier est incomplet ou dans certaines situations spécifiques, comme un vol, une catastrophe naturelle ou des dommages corporels².
Pour un accident de la route avec dégâts matériels, votre assureur vous adresse une offre d'indemnisation après étude de votre dossier. Les délais dépendent de la nature du sinistre et de la complétude de votre dossier. Ils peuvent variés pour des raisons indépendantes de l’assureur, par exemple si le réparateur rencontre un problème d’approvisionnement en pièces.
En cas de vol, le contrat prévoit souvent un délai d’attente d’environ 30 jours. Si le véhicule est retrouvé pendant cette période, l’indemnisation porte généralement sur les dommages liés au vol, selon vos garanties. S’il n’est pas retrouvé passé ce délai, vous pouvez demander le remboursement du véhicule, après remise des clés et des papiers.
Pour une catastrophe naturelle, des règles spécifiques s’appliquent après la reconnaissance officielle de l’événement et l’évaluation des dommages.
Voir aussi :
Assurez votre auto dès 18,24€/mois¹
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
Questions fréquentes sur la déclaration de sinistre auto
Quels sont les sinistres auto les plus fréquents ?
Les sinistres auto les plus fréquents concernent en majorité le bris de glace et les dommages au véhicule. Le vol, l’incendie ou les dommages corporels peuvent aussi donner lieu à une déclaration, mais ils sont moins courants que les sinistres matériels du quotidien.
Déclarer un sinistre auto est-il obligatoire ?
Déclarer un sinistre auto est nécessaire dès lors que vous souhaitez demander une prise en charge à votre assureur. La déclaration permet d’ouvrir un dossier, de vérifier les garanties applicables et d’évaluer les dommages. Sans déclaration, l’assurance ne pourra généralement pas étudier votre demande d’indemnisation.
Qui doit déclarer un sinistre automobile ?
Le conducteur assuré doit déclarer le sinistre automobile auprès de son assureur. Si plusieurs véhicules sont impliqués, chaque conducteur doit prévenir sa propre assurance. Lorsque le véhicule appartient à une entreprise ou à une autre personne, la déclaration peut être faite par le titulaire du contrat ou la personne désignée dans les conditions prévues.
Peut-on déclarer un sinistre après 5 jours ?
Oui, il est possible de déclarer un sinistre après 5 jours, mais il s’agit d’une déclaration tardive. L’assureur peut refuser ou limiter l’indemnisation seulement si le contrat prévoit une clause de déchéance et si ce retard lui a causé un préjudice.
Peut-on demander l’annulation d’une déclaration de sinistre auto ?
Il n’est pas toujours possible d’annuler une déclaration de sinistre auto une fois le dossier ouvert. En revanche, vous pouvez contacter votre assureur pour signaler une erreur, transmettre de nouvelles informations ou indiquer que vous ne souhaitez plus poursuivre la demande d’indemnisation.
Quel est l’impact d'une déclaration de sinistre sur l'assurance auto ?
Une déclaration de sinistre auto peut avoir un impact sur votre contrat selon la nature du sinistre, votre part de responsabilité et les garanties mobilisées. Elle peut entraîner l’application d’une franchise, une évolution du bonus-malus en cas d’accident responsable, voire une hausse de cotisation à l’échéance suivante.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n'a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules << Tiers étendu >> et << Tous risques >>, sous réserve des conditions d'éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.