
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
L’essentiel à retenir pour faire face à un accident sur un parking
- L’assurance auto encadre les règles de responsabilité sur un parking selon la situation (véhicule en mouvement ou stationné).
- Vous disposez de 5 jours pour déclarer le sinistre à votre assurance auto avec un constat amiable complet.
- Les preuves (photos, témoignages) sont essentielles pour accélérer l’indemnisation par votre assurance auto.
- Votre niveau de couverture (tiers ou tous risques²) détermine l’indemnisation, notamment en cas de responsable inconnu.
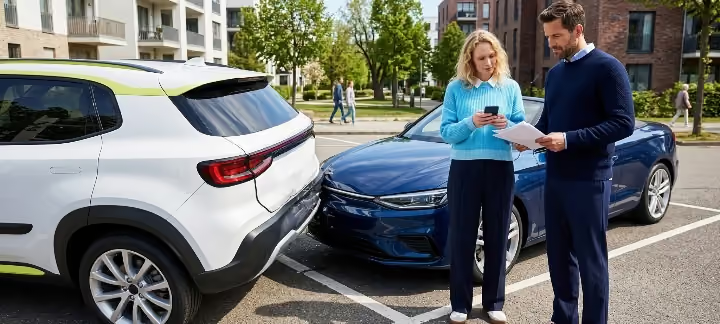
Un accident sur un parking peut arriver à tout moment et les démarches à suivre ne sont pas toujours évidentes. Que votre véhicule soit en mouvement ou stationné, vous devez agir rapidement et méthodiquement pour préserver vos droits à l'indemnisation. Découvrez les étapes essentielles pour gérer au mieux cette situation, de la sécurisation des lieux jusqu'à la déclaration auprès de votre assurance auto, en passant par la rédaction du constat amiable.
Les réflexes essentiels après un accrochage sur un parking
Comment sécuriser les lieux et prévenir un sur-accident
À la suite d'un accrochage sur un parking, votre premier bon réflexe doit être d'activer vos feux de détresse pour signaler l'accident aux autres usagers. Placez votre triangle de présignalisation à une distance adaptée selon la configuration du parking.
Enfilez votre gilet réfléchissant avant de sortir du véhicule. Un parking mal éclairé peut rendre votre présence peu visible pour les autres conducteurs.
Si la position de votre véhicule gêne la circulation, déplacez-le vers un emplacement sûr, mais uniquement après avoir photographié sa position initiale. Dans le cas d'un parking souterrain, redoublez de vigilance car la visibilité y est souvent réduite.
Si l'autre conducteur est présent, pensez à laisser vos coordonnées sur le pare-brise de son véhicule si vous devez repartir avant son retour, ou à attendre pour remplir le constat amiable ensemble
Vérifiez l'état des personnes impliquées et contactez les secours au moindre doute sur leur état de santé.
Quelles informations collecter sur place
Commencez par noter les informations essentielles concernant les véhicules impliqués : marque, modèle, numéro de plaque d'immatriculation. Prenez en photo les permis de conduire et les cartes grises.
Recueillez les coordonnées complètes des conducteurs : nom, prénom, adresse, numéro de téléphone. N'oubliez pas de noter les références des contrats d'assurance auto.
Le témoignage des personnes présentes peut s'avérer précieux. Notez leurs coordonnées et demandez-leur une description écrite des faits. Utilisez votre smartphone pour enregistrer la date, l'heure exacte et la localisation précise de l'accident dans le parking.
Pour faciliter l'analyse par votre compagnie d'assurance, relevez la signalisation au sol, la présence de caméras de surveillance et l'état de la chaussée.
Comment documenter l'accident avec des photos
Réalisez une série de photos complète de votre véhicule sous différents angles : vue d'ensemble, gros plans des dégâts, zoom sur les rayures ou impacts. Capturez également l'environnement du parking : marquages au sol, panneaux de signalisation, obstacles éventuels.
Veillez à la qualité de vos clichés. Un bon éclairage et une mise au point nette faciliteront l'analyse par votre compagnie d'assurance. Photographiez aussi les traces au sol comme les débris ou les marques de freinage qui aident à comprendre la dynamique et les circonstances de l'accident.
Remplir correctement votre constat amiable
Les éléments indispensables à mentionner
La rédaction du constat amiable requiert une attention particulière aux données administratives de base : numéros de contrat d'assurance auto, références des assureurs et dates de validité des permis. Inscrivez avec précision l'emplacement exact dans le parking au moment de l'incident.
Apportez un soin méticuleux au croquis : représentez la position des véhicules, le sens de circulation et les points d'impact. Marquez clairement les voies de circulation, les places de stationnement et tout obstacle pertinent.
Dans la rubrique des circonstances de l'accident, cochez uniquement les cases correspondant à votre situation. Un mauvais choix pourrait modifier l'attribution des responsabilités à chaque partie. Une description manuscrite détaillée au verso du document renforcera la compréhension des faits par votre assureur.
Important
Depuis la suppression de la carte verte et de la vignette apposée sur le pare-brise, il est impossible de connaître le numéro de contrat de la personne avec qui vous avez eu l'accrochage afin de le noter sur le constat.
Lui comme vous devez être en possession du Mémo Véhicule Assuré qui est le seul document dont vous disposez et qui affiche ce fameux numéro. Vous pouvez aussi consulter votre espace personnel sur le site web de votre assureur pour le retrouver. Quoi qu'il en soit, soyez vigilant, l'absence de ce précieux numéro de contrat ne pourra qu'être un frein au traitement de votre dossier.
Téléchargez vos attestations et documents
En quelques clics, tous vos documents disponibles, instantanément.
Accédez à votre espace client
Rendez‑vous dans la rubrique Documents.
Sélectionnez le document souhaité
Attestation, échéancier, mémo véhicule : tout est centralisé.
Téléchargez‑le immédiatement
Disponible au format PDF, à tout moment.
Comment décrire précisément les circonstances de l'accident
La description des faits chronologiques constitue la clé d'une bonne déclaration. Commencez par situer votre position initiale dans le parking, puis détaillez vos actions jusqu'au moment de l'impact.
Utilisez un vocabulaire factuel et précis : "Je sortais de ma place n°45 en marche arrière" plutôt que "Je reculais". N'hésitez pas à mentionner la vitesse approximative, la visibilité et la météo au moment des faits.
Pour une meilleure compréhension par votre assureur, structurez votre récit en trois temps :
- Votre situation avant l'accident
- La séquence des événements
- La position finale des véhicules
Évitez les interprétations personnelles ou l'attribution des responsabilités pour chaque partie. Concentrez-vous sur les éléments observables et mesurables de l'accident.
Une signature prématurée du constat représente l'erreur la plus fréquente. Prenez le temps de relire attentivement chaque section avant d'apposer votre signature.
La mauvaise interprétation des cases à cocher peut avoir des conséquences sur la détermination des responsabilités. Par exemple, marquer que vous reculiez sans vérifier la case correspondante invalidera votre déclaration.
Un croquis incomplet ou incohérent avec vos déclarations écrites fragilisera votre dossier auprès de votre assureur. Vérifiez que votre schéma correspond exactement aux informations fournies dans les autres rubriques du document.
Gardez à l'esprit qu'une rature non paraphée ou une modification sans l'accord des deux parties peut rendre le constat irrecevable. Privilégiez un nouveau formulaire en cas d'erreur majeure.
Parking public ou privé : quelles différences selon les types de parkings ?
Les règles spécifiques au parking de supermarché
Sur un parking de supermarché, les règles du Code de la route s'appliquent pleinement. Votre vitesse doit rester adaptée à cet espace partagé, avec une attention particulière aux piétons et aux chariots.
La signalisation au sol définit vos obligations : respectez scrupuleusement les sens de circulation et les passages protégés. Une vigilance accrue s'impose aux intersections des allées, points névralgiques d'accrochage dans un parking.
Votre compagnie d'assurance prend en considération ces paramètres spécifiques lors de l'analyse d'un sinistre. Par exemple, un automobiliste qui coupe à travers les places de stationnement engage sa responsabilité en cas d'accident. Dans les centres commerciaux et supermarchés par exemple, la densité de piétons et de chariots rend la vigilance encore plus indispensable.
La priorité à droite et autres règles applicables
Conformément au Code de la route, la priorité à droite reste le principe fondamental sur les parkings publics, sauf indication contraire par un panneau. Vous devez marquer un temps d'arrêt à chaque intersection sans visibilité.
Les véhicules qui circulent déjà sur une allée principale conservent leur priorité face aux voitures sortant d'une place de stationnement. Un automobiliste quittant sa place doit s'assurer de pouvoir manœuvrer sans danger.
Les règles de circulation sur un parking public s'appliquent de la même façon qu'en voirie : stops, cédez-le-passage, sens interdits et marquages au sol ont force obligatoire. En cas d'accident, la Loi Badinter encadre l'indemnisation des victimes impliquées dans une collision sur voie ouverte à la circulation, y compris certains parkings publics ouverts.
Votre assureur prend en compte ces principes lors de l'analyse d'un sinistre. N'oubliez pas que les piétons restent toujours prioritaires, même en dehors des passages protégés. Les véhicules en mouvement, notamment en marche arrière, doivent redoubler de prudence lors d'une sortie d'un parking ou d'une manœuvre de stationnement.
Les particularités des parkings privés : résidence, entreprise et souterrain
Dans les zones de stationnement privatisées, comme les résidences ou entreprises, un règlement intérieur spécifique peut se substituer aux normes habituelles de circulation établies par le Code de la route.
Votre assureur analyse ces particularités suite à un accident survenu dans ces parkings privés.
Les parkings souterrains nécessitent une vigilance accrue : angles morts, éclairage réduit et manœuvres délicates augmentent les risques. Une vitesse modérée reste indispensable, même sans limitation affichée.
Un badge d'accès ou une barrière ne modifient pas vos obligations d'assurance. Votre contrat vous protège dans ces espaces selon les mêmes modalités qu'en extérieur, avec une prise en charge adaptée aux spécificités du lieu.
Qui est responsable en cas d'accident sur un parking ?
Responsabilité partagée : est-ce vraiment 50/50 en cas d'accident ?
La répartition égale des responsabilités s'applique dans plusieurs situations sur un parking. Lorsque deux véhicules reculent simultanément et se percutent, chaque conducteur assume la moitié de la responsabilité.
Un véhicule stationné de façon irrégulière, comme en double file ou dépassant sur une voie de circulation, partage la responsabilité avec le véhicule qui l'accroche. Cette règle s'applique aussi quand une portière est laissée ouverte et qu'elle gêne la circulation.
Votre assureur prend en compte ces paramètres spécifiques. Dans ces situations de partage des torts, le montant de votre franchise³ sera divisé par deux et le malus appliqué sera réduit de moitié par rapport à un accident responsable dont vous seriez entièrement l'auteur des dégâts.
Votre véhicule était à l'arrêt : vos droits
Lorsque votre voiture est correctement stationnée et qu'elle subit un dommage, vous bénéficiez d'une protection renforcée selon les garanties de votre contrat. Le conducteur qui heurte votre véhicule immobilisé assume l'entière responsabilité, préservant ainsi votre bonus d'assurance.
Votre assureur vous garantit une prise en charge rapide des frais de réparation. Photographiez immédiatement les dégâts et déclarez votre sinistre dans les règles.
Dans le cas où votre auto présente des traces d'impact sans tiers identifié — une voiture à l'arrêt retrouvée endommagée sur un parking, par exemple — une assurance Tous risques vous permet d'obtenir une indemnisation.
J'ai retrouvé ma voiture abîmée sur le parking : que faire ?
Pas de panique si vous retrouvez votre voiture endommagée en stationnement sans témoin ni coordonnées laissées. Voici les étapes à suivre :
- Photographiez immédiatement les dégâts sous plusieurs angles
- Vérifiez la présence de caméras de surveillance et demandez les enregistrements au gestionnaire
- Déclarez le sinistre à votre assureur sous 5 jours ouvrés
- Portez plainte auprès des forces de l'ordre pour délit de fuite — ce document renforcera votre dossier d'indemnisation
Votre véhicule endommagé en stationnement n'entraîne aucun malus si vous n'êtes pas responsable. Avec une formule tous risques, vous serez remboursé des dégâts matériels sous déduction d'une éventuelle franchise.
Qui est en tort lorsqu'on recule sur un parking ?
La manœuvre de recul engage votre pleine responsabilité civile si vous heurtez un autre véhicule correctement stationné. Cette règle s'applique sur les allées de circulation comme dans les zones de stationnement.
Un cas particulier mérite votre attention : lors d'une collision entre deux véhicules en mouvement reculant simultanément, chaque conducteur assume 50% des dommages. La déclaration de sinistre auprès de votre assureur nécessite alors des photos précises de la position des véhicules lors de l'accrochage en reculant.
Les caméras de recul et radars de stationnement ne vous dégagent pas de vos obligations. Votre vigilance reste primordiale pour éviter tout accrochage dans un parking. Pensez à vérifier vos angles morts et à manœuvrer lentement.
Quel malus en reculant sur un parking ?
Un accrochage en reculant dont vous êtes entièrement responsable entraîne une majoration de 25 % de votre coefficient bonus-malus à l'échéance annuelle. Si la responsabilité est partagée à 50/50 (deux véhicules reculant simultanément), la hausse est limitée à 12,5 %. En revanche, si vous heurtez un véhicule correctement stationné en reculant et que vous en êtes l'auteur des dégâts, votre bonus-malus sera impacté à 100 % de votre part de responsabilité.
Vos démarches auprès de votre assurance
Comment déclarer un accident sur un parking ?
La réactivité maximale s'impose après un accident sur un parking : vous disposez de 5 jours ouvrés pour transmettre votre déclaration à votre assureur. Ce délai démarre dès la découverte des dommages sur votre véhicule.
Prenez les devants en contactant directement votre assureur dès que possible après l'incident.
Une déclaration rapide simplifie grandement le traitement de votre dossier. N'attendez pas le dernier moment : plus vite vous informez votre assureur, plus rapidement la procédure d'indemnisation peut être lancée et les réparations organisées.
Déclarez votre sinistre auto en ligne
Une déclaration facile, une prise en charge claire, une assistance sans attendre.
Déclarez votre sinistre
En ligne, directement depuis votre espace personnel.
Nous évaluons votre prise en charge
Votre dossier est analysé rapidement pour vous proposer la meilleure solution.
Nous organisons la suite
Assistance, réparations, accompagnement : on s’occupe de tout.
Les documents à fournir pour votre dossier
La constitution d'un dossier complet facilite grandement le traitement de votre déclaration. Transmettez à votre assureur le constat amiable rempli avec soin, accompagné des photos prises sur place et, si possible, des numéros de plaques d'immatriculation de tous les véhicules impliqués.
Ne tardez pas à ouvrir votre dossier : selon la situation, votre assureur pourrait être amené à vous réclamer des éléments complémentaires.
Dans le cas d'un accident survenu dans un parking surveillé, pensez à demander les enregistrements des caméras de sécurité. Un rapport du gardien peut également renforcer votre dossier. Pour un suivi optimal, connectez-vous à votre espace personnel en ligne et déposez-y vos justificatifs au format numérique.
Que faire en cas de délit de fuite ?
Les preuves à rassembler pour votre assurance
Face à un délit de fuite sur un parking, la collecte de preuves matérielles devient votre priorité absolue. Photographiez immédiatement les traces d'impact, les débris éventuels et les marques au sol qui pourraient révéler la trajectoire du véhicule responsable.
Recherchez activement les caméras de vidéosurveillance autour de la zone de l'incident. Notez leur emplacement et demandez rapidement l'accès aux enregistrements auprès du gestionnaire du parking privé.
Un maximum de témoignages sur les circonstances de l'accident renforcera votre dossier. Sollicitez les commerçants, gardiens ou autres usagers présents lors de l'incident. Leurs coordonnées et déclarations écrites constitueront des éléments précieux pour votre assureur.
Comment être indemnisé sans tiers identifié
Pour maximiser vos chances d'obtenir une indemnisation complète, contactez rapidement le service sinistre de votre assureur. Votre situation sera évaluée selon les garanties de votre contrat.
Votre véhicule correctement stationné bénéficie d'une protection optimale. Avec une formule Tous risques, vous serez remboursé des dégâts matériels subis, sous déduction d'une éventuelle franchise. En cas de délit de fuite, la garantie dommages² de votre contrat peut également couvrir les réparations.
En parallèle du dépôt de plainte auprès des forces de l'ordre, transmettez à votre assureur un constat détaillé mentionnant l'absence de tiers identifié. Si l'auteur des dégâts reste introuvable, vous pouvez également saisir le Fonds de Garantie des Assurances Obligatoires (FGAO) sous certaines conditions.
L'indemnisation selon votre contrat d'assurance
Les avantages de l'assurance Tous risques
La formule Tous risques vous apporte une tranquillité d'esprit maximale en cas d'accident sur un parking. Vous bénéficiez d'une prise en charge rapide des réparations, que vous soyez responsable ou non, selon les délais prévus par votre contrat.
À la différence de l'assurance au Tiers cette formule couvre aussi les dommages causés par des actes de vandalisme ou des rayures inexpliquées sur votre carrosserie — un avantage précieux dans les aires de stationnement très fréquentées.
Certains contrats Tous risques proposent également une garantie optionnelle⁴ Valeur d'achat permettant d'être indemnisé à hauteur de 100 % du prix d'acquisition de votre véhicule en cas de vol ou de destruction totale. Renseignez-vous auprès de votre assureur pour les conditions d'éligibilité.
Assurez votre auto Tous Risques : dès 26,35€/mois¹
Luko by Allianz Direct vous propose l’assurance auto la plus complète pour une protection maximale de votre véhicule, même en cas d’accident responsable. Souscription simple et rapide 100 % en ligne, garanties étendues et attestation d’assurance disponible immédiatement après validation de votre contrat. La solution idéale pour rouler sereinement, sans mauvaise surprise.
Ce que couvre votre franchise
Le montant de votre franchise d'assurance varie selon la formule choisie et la gamme du véhicule.
Chez certains assureurs, votre fidélité est récompensée : la franchise peut diminuer progressivement en l'absence de sinistre responsable. Consultez les conditions de votre contrat pour connaître les modalités applicables.
Des options de franchise à 0 € existent également sur certains contrats. Elles s'appliquent aux dommages matériels, au vol et à l'incendie, sous réserve d'être assuré en formule Tous Risques. Vérifiez les conditions de votre contrat pour en savoir plus.
Impact sur votre bonus-malus
Un accident sur un parking peut modifier votre coefficient bonus-malus selon votre niveau de responsabilité. En cas de responsabilité totale, votre coefficient augmente de 25 % à l'échéance annuelle de votre contrat.
La responsabilité partagée à 50/50 lors d'une collision sur un parking entraîne une hausse limitée à 12,5% de votre coefficient bonus-malus. Bonne nouvelle : certains incidents n'affectent pas votre bonus, comme les dommages subis sur votre véhicule correctement stationné lorsque l'auteur reste inconnu.
Selon les conditions de votre contrat, les conducteurs bénéficiant d'un bonus maximal de 50 % depuis au moins trois ans peuvent conserver leur coefficient lors du premier accident responsable. Vérifiez cette disposition dans vos conditions particulières.
Quelle assurance auto choisir pour être bien couvert en cas d'accident sur un parking ?
Tous les conducteurs ne sont pas couverts de la même façon face à un accident sur un parking. Le niveau de protection dépend directement de la formule souscrite et des garanties incluses dans votre contrat. La détermination des torts joue également un rôle clé : être reconnu entièrement responsable ou partiellement en torts partagés aura un impact direct sur votre indemnisation et votre bonus-malus.
Une bonne assurance auto propose des garanties modulables et flexibles, adaptées à votre profil et à vos besoins — que vous ayez besoin d'une couverture minimale au Tiers ou d'une protection maximale en Tous risques, y compris pour les accidents sur parking privé comme public.
En cas de sinistre, votre assureur doit vous accompagner rapidement : prise en charge des frais de réparation, traitement du dossier, gestion de la responsabilité. N'hésitez pas à comparer les offres pour trouver la formule qui correspond à votre situation.

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l'assurance auto et les accidents de parking
Pourquoi les accidents se multiplient-ils sur les parkings ?
Les parkings sont accidentogènes en raison de leur configuration : allées étroites, angles morts et visibilité limitée. L'inattention des conducteurs, souvent distraits en cherchant une place, aggrave le risque. La cohabitation entre piétons, chariots et véhicules en mouvement crée des situations à risque que beaucoup sous-estiment.
Que se passe-t-il en cas d'accrochage sur un parking ?
Un accrochage sur parking suit les règles du Code de la route. Le conducteur en mouvement est généralement responsable, sauf si le tiers était mal stationné. Remplissez un constat amiable ou laissez vos coordonnées. Déclarez le sinistre à votre assureur sous 5 jours ouvrés. Votre bonus-malus peut être impacté selon votre responsabilité.
Suis-je responsable en cas de coup de portière sur un parking ?
Oui, vous êtes responsable à 100 % si votre portière ouverte gêne la circulation et provoque un choc. Pour les assureurs, maintenir une portière ouverte constitue un danger pour les autres usagers. Votre responsabilité civile est engagée, que vous soyez conducteur ou passager, entraînant l'application d'un malus, sauf si le véhicule tiers était en tort (vitesse excessive, imprudence).
Ma voiture est rayée sur un parking sans témoin : que faire ?
Photographiez les dégâts et vérifiez la présence de caméras de surveillance. Déclarez le sinistre à votre assureur sous 5 jours. Avec une assurance tous risques, vous serez indemnisé même sans tiers identifié. Si vous étiez correctement stationné, ce sinistre n'impactera pas votre bonus-malus. Une franchise peut s'appliquer selon votre contrat.
Que faire si l'autre conducteur refuse de signer le constat ?
Complétez le constat seul en mentionnant ce refus de signer en "observations". Relevez son immatriculation, les coordonnées des témoins et photographiez les dommages des deux véhicules. Transmettez ce constat unilatéral à votre assureur sous 5 jours ouvrés. Il servira de base à votre déclaration de sinistre et à un éventuel recours.
Suis-je responsable si ma portière ouverte est heurtée ?
Oui, vous êtes considéré comme responsable à 100 % si votre portière ouverte est heurtée par un véhicule en mouvement. Pour les assureurs, une portière ouverte constitue une entrave à la circulation et un danger. Cette responsabilité s'applique que vous soyez conducteur ou passager et entraîne généralement un malus, sauf si le véhicule tiers commet une faute prouvée.
Est-ce que la responsabilité est de 50/50 sur un parking ?
Pas systématiquement. Le partage 50/50 s'applique quand les circonstances sont ambiguës : deux véhicules reculant simultanément, versions contradictoires sans preuve. Si une voiture en mouvement heurte un véhicule correctement stationné, le conducteur en mouvement est responsable à 100 %. C'est le comportement prouvé de chaque conducteur qui détermine la répartition des torts.
Comment fonctionne le FGAO en cas de délit de fuite ?
Le Fonds de Garantie des Assurances Obligatoires (FGAO) indemnise les victimes d'accidents lorsque le responsable commet un délit de fuite. Si votre véhicule est endommagé sur un parking sans coordonnées laissées par le tiers, vous pouvez le saisir. Ce dispositif encadre la prise en charge des dommages corporels et, sous conditions strictes, des dégâts matériels.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.