
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
L’assurance véhicule non roulant en résumé
- L'assurance auto reste obligatoire, même si votre voiture ne roule plus depuis longtemps. Tant qu'elle n'est pas officiellement retirée de la circulation, vous devez l'assurer.
- Un véhicule non roulant peut encore causer des dommages : incendie, fuite, chute d'un élément, tentative de vol, etc. Mieux vaut donc conserver une couverture minimale adaptée.
- Le tarif assurance voiture qui ne roule pas dépend des garanties choisies, mais il est généralement inférieur à celui d'une assurance automobile standard.
- Il existe des solutions pour réduire le coût de votre assurance véhicule non roulant : l'assurance au tiers ou une assurance spécifique pour véhicule non roulant.
Votre voiture est en panne, stockée dans un garage ou en attente de réparation ? Vous devez quand même l'assurer. C'est la loi : tant qu'un véhicule n'est pas officiellement retiré de la circulation, il doit être couvert, même s'il n'a pas bougé depuis des mois. La bonne nouvelle, c’est que vous n'êtes pas obligé de payer le prix fort. Dans cet article, on vous explique comment assurer une voiture qui ne roule pas, quelle formule choisir pour une voiture non roulante, combien cela coûte, et dans quelles conditions le contrat peut être adapté ou résilié.
Qu’est-ce qu’un véhicule non roulant ?
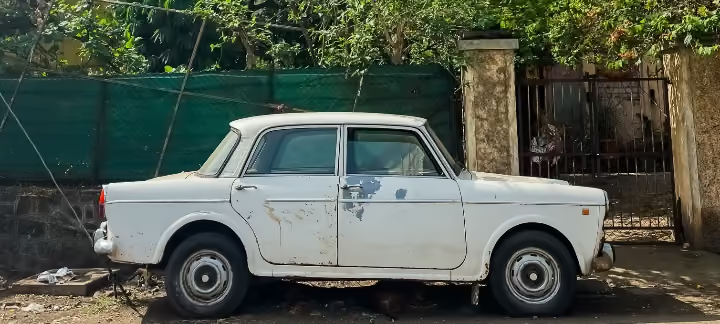
Un véhicule non roulant est un véhicule qui ne peut plus circuler par ses propres moyens, temporairement ou durablement. Cela peut être lié à une panne, à un accident ou à une immobilisation pour restauration. Tant qu’il n’est ni détruit, ni officiellement retiré de la circulation, il peut encore être concerné par l’obligation d’assurance auto.
Voici en détail les situations pouvant rendre un véhicule non roulant :
- Une panne mécanique : moteur hors service, problème de transmission, de direction, de freinage ou réservoir de carburant endommagé ;
- Un accident : véhicule déclaré économiquement irréparable ;
- Une restauration en cours : véhicule de collection ou ancien devant être remis en état.
- Une réserve de pièces : véhicule endommagé dont le propriétaire utilise les pièces pour réparer un autre véhicule.
Pour être considéré comme non roulant, le véhicule doit ne plus pouvoir circuler sans intervention extérieure (dépannage, remorquage). En revanche, s’il est simplement stationné, même pendant longtemps, mais encore en état de marche, il ne s’agit pas d’un véhicule non roulant au sens strict. À ce titre, une carte grise non à jour empêchant de conduire un véhicule n’est pas un critère qui permet, à lui seul, de qualifier une voiture de non roulante. Il peut être immobilisé sur le plan administratif tout en restant en état de circuler.
Est-ce une obligation d'assurer un véhicule non roulant ?
Oui, assurer un véhicule non roulant est obligatoire dans la plupart des cas. Tant que la voiture n’est pas officiellement retirée de la circulation, vous devez au minimum disposer d’une assurance responsabilité civile, même si elle reste stationnée dans un garage ou sur un parking.
Cette obligation d’assurance repose sur l’article L211-1 du Code des assurances : un véhicule terrestre à moteur doit être couvert dès lors qu’il peut encore engager votre responsabilité civile, y compris lorsqu’il est immobilisé.
La responsabilité civile auto²
Chez Luko by Allianz Direct : nous garantissons la réparation des dommages corporels ou matériels causés aux autres lorsque vous ou le conducteur de votre véhicule êtes impliqué dans un accident.
Pourquoi assurer une voiture qui ne roule pas ?
En cas de sinistre auto, vous êtes personnellement responsable des dommages causés si votre véhicule n’est pas assuré. Les coûts peuvent être très élevés, notamment si plusieurs biens ou logements sont touchés. Assurer une voiture qui ne roule pas permet donc de couvrir les dommages qu’elle peut engendrer à des tiers.
Même sans circuler, une voiture reste un risque pour autrui. Par exemple :
- Incendie : un court-circuit ou une surchauffe peut incendier votre véhicule et endommager ceux qui se trouvent à proximité ;
- Déplacement involontaire : un véhicule non roulant stationné bouge à cause d’un frein défaillant, causant un accrochage dans un parking ;
En plus de vous contraindre à indemniser vous-même les dommages causés, l’absence d’assurance pour votre voiture non roulante est sanctionnée par l’article L324-2 du Code de la route. Vous risquez une amende pouvant aller jusqu’à 3 750 €, ainsi que des sanctions complémentaires.
À l’inverse, maintenir une assurance pour un véhicule immobilisé, même minimale, présente plusieurs avantages :
- Vous êtes couvert en cas de sinistre, même à l’arrêt ;
- Vous évitez tout risque juridique lié au défaut d’assurance ;
- Vous pouvez adapter votre contrat : formule au tiers, garanties réduites grâce à des formules spécifiques proposées par certains assureurs pour payer moins cher.
Quelle assurance parking pour une voiture qui ne roule pas ?
Le choix dépend du lieu de stationnement, de la valeur du véhicule, et de la durée d’immobilisation. Pour une voiture non roulante, une couverture simple suffit le plus souvent. Vous pouvez toujours ajouter des garanties utiles selon votre situation et votre type de véhicule.
Voici les principales formules d'assurance :
- L’assurance au tiers² : c’est le minimum légal. Elle couvre les dommages que votre véhicule peut causer à des tiers, par exemple en cas d’incendie ou de déplacement involontaire.
- L’assurance au tiers avec des garanties complémentaires² : vous pouvez ajouter des protections utiles selon la situation :
- Vol du véhicule² s’il est stationné à l’extérieur ;
- Incendie² pour couvrir les dommages subis par la voiture ;
- Catastrophes naturelles² (grêle, inondation…).
- L’assurance tous risques² : elle reste possible, mais elle est surtout pertinente pour une voiture de valeur ou en restauration.
- L’assurance spécifique pour une voiture non roulante au parking : certaines compagnies proposent une assurance dédiée aux véhicules immobilisés avec des garanties ciblées et un tarif allégé.
Quel est le tarif d'une assurance pour une voiture qui ne roule pas ?
Le prix d'une assurance pour une voiture qui ne roule pas est généralement inférieur à celui d'un contrat classique. La cotisation varie selon la formule choisie (au tiers, intermédiaire ou tous risques), les garanties souscrites et votre profil de conducteur. Pour connaître le tarif adapté à votre situation, nous vous invitons à réaliser un devis personnalisé.
Plusieurs critères peuvent faire varier le prix de votre formule d'assurance auto non roulante :
- Le niveau de garanties choisi² : responsabilité civile seule ou avec options (bris de glace, vol, incendie, catastrophes naturelles) ;
- Le montant de la franchise³ : un coût de franchise élevé peut faire baisser celui de l’assurance d’une voiture au garage ;
- La valeur du véhicule : plus elle est élevée, plus la cotisation peut augmenter ;
- Le lieu de stationnement : garage fermé ou voie publique ;
- Le profil du conducteur : âge, historique d’assurance du véhicule, bonus-malus ;
- La durée d’immobilisation : temporaire ou longue durée.
Le mieux, pour obtenir le meilleur rapport qualité/prix pour votre situation est de comparer les devis d'assurance à l'aide d'un simulateur. Vous pouvez aussi contacter plusieurs assureurs et faire la comparaison vous-même.
Assurez votre auto au Tiers : dès 18,24€/mois¹
Luko by Allianz Direct vous propose l’assurance auto essentielle pour rouler en toute légalité à petit prix. Souscription rapide 100 % en ligne, garanties indispensables incluses et attestation d’assurance disponible rapidement après la souscription. Une solution simple et économique pour assurer votre véhicule en toute tranquillité.
Comment arrêter l'assurance garage d'une voiture qui ne roule plus ?
La possibilité de résilier l’assurance d’une voiture qui ne roule plus dépend de la situation dans laquelle elle se trouve : pour rappel, si elle est immobilisée, mais n'est pas officiellement hors circulation, elle reste un risque pour autrui, de fait, vous ne pouvez pas suspendre votre assurance.
Pour pouvoir résilier votre contrat, il faut remplir au moins l'une de ces conditions :
- Vente du véhicule : la vente entraîne la suspension du contrat le lendemain de la cession, puis sa résiliation automatique 6 mois plus tard, sauf transfert sur un nouveau véhicule ;
- Destruction : le véhicule hors d’état de marche en cas de perte totale suite à un événement garanti, ou par exemple dans le cas d’une voiture épave, est envoyé à la casse. Vous devez alors fournir à votre assureur un certificat de destruction délivré par un centre agréé ;
- Résiliation classique : après un an de contrat, vous pouvez résilier à tout moment (loi Hamon), même si vous devez ensuite souscrire une assurance ailleurs si le véhicule reste soumis à l’obligation d’assurance.
La démarche pour suspendre son contrat consiste à envoyer une demande de résiliation à votre assureur, par courrier ou en ligne, avec les justificatifs adaptés à votre situation.
À voir aussi :

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l’assurance voiture non roulante
Quelle est la différence entre une assurance auto et une assurance véhicule non roulant ?
Une assurance auto classique est pensée pour un véhicule utilisé régulièrement, avec des garanties plus larges comme l’assistance ou les dommages au véhicule. Pour un véhicule non roulant, le contrat se concentre sur les risques liés au stationnement et sur la protection des tiers, avec un tarif souvent plus bas.
Peut-on suspendre son assurance auto si on ne roule pas ?
En pratique, suspendre totalement son contrat est rarement possible si la voiture dont vous êtes propriétaire n’a pas été retirée de la circulation. En revanche, vous pouvez demander à votre assureur une formule minimale, mieux adaptée à une voiture qui reste stationnée pendant une longue période.
Peut-on réactiver une assurance auto si le véhicule recommence à rouler ?
Oui, il suffit généralement de contacter votre assureur avant la remise en circulation. Il pourra renforcer les garanties du contrat existant ou vous proposer une nouvelle formule. L’essentiel est d’être correctement couvert dès que le véhicule recommence à circuler, même occasionnellement.
Les dommages causés par un véhicule non-roulant impactent-ils le bonus/malus ?
Un sinistre causé par un véhicule non roulant impacte le bonus-malus uniquement si vous êtes responsable d’un accident. Dans ce cas, un malus peut s’appliquer. En revanche, les sinistres comme un incendie ou un vol n’ont généralement pas d’effet sur votre coefficient.
Comment ne plus assurer une voiture qui ne roule plus ?
Pour ne plus assurer le véhicule dont vous êtes propriétaire, il faut qu’il change réellement de statut : vente, destruction ou retrait effectif de la circulation. Le simple fait qu’il ne roule plus ne suffit pas. Tant qu’il peut encore causer un dommage, l’obligation d’assurance du véhicule peut continuer à s’appliquer.
Est-il obligatoire d’assurer une voiture qui ne roule pas ?
Oui. Une voiture qui reste au garage ou sur un parking peut encore être à l’origine d’un incendie, d’une fuite ou d’un autre dommage. Assurer une voiture immobilisée avec une couverture minimale reste donc exigée, même sans utilisation quotidienne. Tout comme rouler sans assurance, ne pas assurer un véhicule immobilisé peut entraîner des sanctions.
Quelle assurance choisir pour un véhicule non roulant ?
Pour un véhicule non roulant, une assurance au tiers suffit généralement, car elle couvre la responsabilité civile obligatoire. Certains assureurs proposent des contrats spécifiques limités à cette dernière, souvent moins chers. Le choix dépend ensuite de la valeur du véhicule, de son lieu de stationnement et de la durée d’immobilisation.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.