
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
L’essentiel à retenir sur la garantie catastrophe naturelle en assurance auto
- La garantie catastrophe naturelle de l’assurance auto s’applique uniquement si votre contrat inclut une couverture dommages.
- L’indemnisation est encadrée : une franchise légale de 380 € s’applique et le montant dépend de la valeur du véhicule.
- Vous devez déclarer le sinistre dans un délai de 30 jours après la publication de l’arrêté officiel.
- Certaines situations ne sont pas couvertes, notamment avec une assurance au tiers ou en cas de non-respect des conditions.
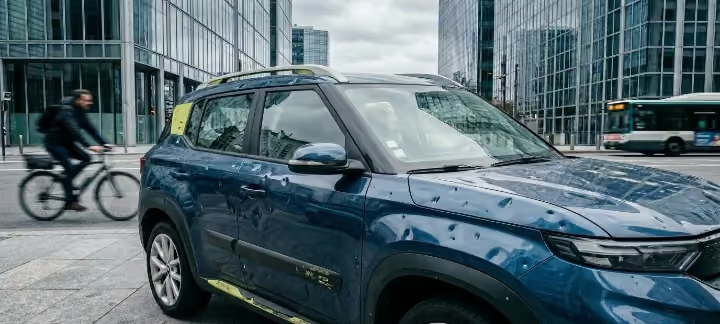
Les catastrophes naturelles peuvent endommager sérieusement votre véhicule, que ce soit lors d'une inondation, d'un séisme ou d'un glissement de terrain. La prise en charge de ces sinistres nécessite une procédure spécifique, conditionnée par la reconnaissance officielle de l'état de catastrophe naturelle. Découvrez les conditions d'application de votre garantie et les démarches à effectuer pour obtenir une indemnisation adaptée en cas de dommages causés par un phénomène naturel exceptionnel.
Comprendre la garantie catastrophe naturelle
Qu'est-ce qui est considéré comme catastrophe naturelle selon le Code des assurances ?
Le Code des assurances définit une catastrophe naturelle comme un événement d'intensité anormale causant des dommages matériels directs à votre véhicule, lorsque les mesures habituelles de prévention n'ont pas suffi.
Cette reconnaissance juridique nécessite la publication d'un arrêté interministériel au Journal officiel.
La qualification de catastrophe naturelle repose sur deux critères essentiels : son caractère exceptionnel et l'impossibilité de prévenir les dommages par des précautions standards.
Bon à savoir : votre véhicule bénéficie automatiquement de la garantie catastrophe naturelle dès lors que votre contrat d'assurance auto comprend une couverture dommages.
Les événements couverts : inondations, grêle et autres sinistres
Un contrat d'assurance auto Tous risques couvre une large gamme d'événements naturels notamment à travers la garantie Forces de la nature² et la garantie Tempête², même si ces derniers ne sont pas qualifiés de catastrophes naturelles par les pouvoirs publics.
Les inondations par débordement de cours d'eau ou ruissellement sont prises en charge, tout comme les dommages causés par la grêle sur la carrosserie et les vitres de votre véhicule.
La garantie s'étend également aux mouvements de terrain, aux coulées de boue et aux tremblements de terre. Les dégâts provoqués par les vents cycloniques et l'action mécanique des vagues lors des submersions marines sont également couverts.
La garantie catastrophe naturelle prend aussi en charge les avalanches et les dommages liés aux éruptions volcaniques sous réserve que ces évènements fassent l’objet d’un arrêté interministériel publié au Journal Officiel.
Assurez votre auto Tous Risques : dès 26,35€/mois¹
Luko by Allianz Direct vous propose l’assurance auto la plus complète pour une protection maximale de votre véhicule, même en cas d’accident responsable. Souscription simple et rapide 100 % en ligne, garanties étendues et attestation d’assurance disponible immédiatement après validation de votre contrat. La solution idéale pour rouler sereinement, sans mauvaise surprise.
Les conditions d'application de la garantie Cat Nat
L'importance de l'arrêté de catastrophe naturelle en France
La mise en jeu de votre garantie catastrophe naturelle dépend de la publication d'un arrêté interministériel. Cette procédure administrative officielle, publiée au Journal officiel, valide le caractère exceptionnel des dommages subis par votre véhicule.
Les préfets de département examinent les demandes des communes touchées avant transmission au ministère. Cette étape garantit une évaluation rigoureuse des dégâts et assure une équité de traitement pour tous les assurés concernés.
L'arrêté précise la date de publication et la zone géographique concernée, éléments indispensables pour déclencher votre indemnisation. Ce document constitue la base légale permettant à l'assureur d'activer les mécanismes de prise en charge prévus par l'article L125-1 du Code des assurances.
Les délais à respecter pour la déclaration
La rapidité de déclaration de votre sinistre auto constitue un élément crucial pour votre prise en charge par votre assureur. Pour les catastrophes naturelles, vous disposez d'un délai de 30 jours maximum suivant la publication de l'arrêté au Journal Officiel pour transmettre votre déclaration.
Les autres types de sinistres automobiles suivent des délais distincts : 2 jours ouvrés maximum pour un vol ou une tentative de vol, 5 jours ouvrés maximum pour un accident ou un bris de glace. Le respect de ces délais garantit le traitement optimal de votre dossier.
En cas de force majeure vous empêchant d'effectuer votre déclaration de sinistre dans les temps, comme une hospitalisation, contactez directement votre assureur qui étudiera votre situation avec attention.
Les exclusions de garantie à connaître
Certains dommages ne sont pas couverts par la garantie catastrophes naturelles de votre assurance auto. Les véhicules stationnés dans des zones déclarées inconstructibles après la publication d'un plan de prévention des risques naturels ne bénéficient pas de cette protection.
L'assureur peut également refuser l'indemnisation lorsque les mesures de protection imposées par un plan de prévention des risques naturels (PPRN) n'ont pas été respectées par l'assuré. Par ailleurs, les dégâts survenus avant ou après les dates précisées dans l'arrêté ne donnent droit à aucune indemnisation.
En cas de sinistre garanti, l'assistance² prend en charge le remorquage du véhicule. Toutefois, certains frais restent à votre charge, notamment les frais d’immobilisation, de dépréciation et de gardiennage, qui ne sont pas garantis. Une franchise spécifique s’applique systématiquement ; son montant est fixé par la loi et ne peut être négocié.
Quel remboursement en cas de catastrophe naturelle ?
Le calcul de l'indemnisation selon la vétusté du véhicule
L'indemnisation de votre véhicule endommagé par une catastrophe naturelle s'appuie sur la valeur de remplacement à dire d'expert (VRADE) qui tient compte de sa valeur sur le marché, définie par l’expert. Cette évaluation prend en compte l'état général du véhicule au moment du sinistre.
Le taux de vétusté appliqué par l'expert mandaté par votre assureur considère plusieurs critères : l'âge du véhicule, son kilométrage et son état d'entretien. Un coefficient de dépréciation s'applique de manière dégressive, avec un abattement plus important la première année.
Les équipements et accessoires prévus au catalogue constructeur bénéficient des mêmes conditions d'indemnisation que le véhicule.
Pour les véhicules récents, votre contrat peut proposer une garantie "valeur d'achat"⁴ permettant une indemnisation sans application de vétusté pendant une durée définie. Les conditions et la durée d'application dépendent de la formule souscrite. Consultez vos conditions générales pour connaître les modalités exactes. Au-delà de cette période, l'indemnisation se base sur la valeur à dire d'expert.
Option Valeur d’Achat 24 ou 48 mois⁴
Chez Luko by Allianz Direct, nous remboursons votre véhicule à sa valeur d’achat, en cas de vol ou de destruction, pendant les 24 ou 48 mois suivant sa première mise en circulation. Au-delà, nous majorons la valeur à dire d'expert de 30 %.
La franchise légale applicable
La franchise légale pour catastrophe naturelle s'élève à 380 € pour les véhicules des particuliers. Ce montant, fixé par arrêté ministériel, s'applique systématiquement et ne peut être ni négocié ni racheté.
Votre contrat d'assurance auto maintient ces franchises réglementaires, même si vous bénéficiez d'autres avantages comme une option zéro franchise pour le bris de glace⁴ ou les dommages tous accidents. La garantie catastrophes naturelles répond en effet à des règles strictes définies par le Code des assurances.
Le délai d'indemnisation : votre assureur dispose d'un délai de 3 mois à compter de la date de remise de l'état estimatif des pertes ou de la publication de l'arrêté interministériel (si celle-ci est postérieure) pour procéder au versement de l'indemnité.
Les cas particuliers de refus d'indemnisation
Votre déclaration de catastrophe naturelle peut faire l'objet d'un refus d'indemnisation dans plusieurs situations spécifiques. Le non-respect des délais maximum de déclaration constitue un motif fréquent de rejet par les assureurs.
La présence de dommages antérieurs non réparés sur votre véhicule peut également compromettre votre indemnisation, particulièrement lors d'une tempête. L'expert évalue alors précisément la liste des biens endommagés pour distinguer les dégâts nouveaux des anciens.
Les démarches en cas de sinistre
Comment constituer votre dossier de déclaration
La constitution méthodique de votre dossier commence par la collecte des éléments essentiels. Rassemblez d'abord les photos détaillées des dommages subis par votre véhicule sous différents angles.
Pour faciliter le traitement de votre dossier, établissez une description chronologique précise des événements. Mentionnez la date exacte du sinistre, les conditions météorologiques et l'emplacement du véhicule au moment des faits.
Un rapport détaillé renforce votre dossier. Notez les circonstances spécifiques comme la hauteur d'eau en cas d'inondation ou l'intensité des chutes de grêle. Ces observations permettront d'établir le lien direct entre la catastrophe naturelle et les dégâts constatés.
Déclarez votre sinistre auto en ligne
Une déclaration facile, une prise en charge claire, une assistance sans attendre.
Déclarez votre sinistre
En ligne, directement depuis votre espace personnel.
Nous évaluons votre prise en charge
Votre dossier est analysé rapidement pour vous proposer la meilleure solution.
Nous organisons la suite
Assistance, réparations, accompagnement : on s’occupe de tout.
Les documents justificatifs à fournir
Une catastrophe naturelle exige des justificatifs spécifiques pour votre dossier d'indemnisation. Le premier document indispensable reste l'arrêté interministériel publié au Journal Officiel, qui reconnaît officiellement l'état de catastrophe naturelle dans votre commune.
En cas de véhicule déclaré économiquement irréparable, un certificat de non-gage pourrait vous être demandé pour confirmer l'absence d'opposition avant la cession de l'épave.
Bien protéger votre voiture contre les catastrophes naturelles
Une bonne assurance auto dommages vous protège contre les événements climatiques exceptionnels, grâce à des garanties solides et un accompagnement clair en cas de sinistre.
Pour être couvert en cas de catastrophe naturelle, votre contrat doit inclure une couverture dommages. La formule Tous risques offre la protection la plus complète, avec notamment la garantie Forces de la nature et la garantie Tempête.
En cas de sinistre, voici ce qui compte :
- Déclarez le dommage dans les 30 jours après la publication de l'arrêté au Journal Officiel
- Constituez un dossier complet avec photos et description précise des dégâts
- Votre assureur mandate un expert pour évaluer les dommages et procéder à l'indemnisation
Vous souhaitez vérifier votre niveau de couverture ? Consultez les conditions générales de votre contrat ou contactez directement votre assureur pour faire le point sur vos garanties.

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur la catastrophe naturelle et l'assurance auto
Qui paie en cas de catastrophe naturelle ?
L'indemnisation est prise en charge par votre assureur. Le dispositif est financé par une surprime obligatoire incluse dans votre cotisation. En cas de catastrophe majeure, la Caisse Centrale de Réassurance, garantie par l'État, intervient pour mutualiser les risques.
Quel est l'avantage d'être reconnu en catastrophe naturelle ?
La reconnaissance en catastrophe naturelle permet d’indemniser des dommages normalement exclus (remontée de nappe, vents anormaux, réhydratation du sol). Sans cet arrêté, ces dégâts ne sont pas couverts. Ce statut déclenche donc l’extension de garantie et le droit à indemnisation par votre assurance.
Qui paie la franchise en cas de catastrophe naturelle ?
En cas de catastrophe naturelle, la franchise est toujours à la charge de l’assuré et n’est pas remboursée. Son montant est fixé par la loi (380 € pour un véhicule personnel). Elle ne peut pas être supprimée ni rachetée, quelle que soit la formule d’assurance choisie.
L'assurance au tiers couvre-t-elle les catastrophes naturelles ?
Non, l'assurance au tiers ne couvre pas les catastrophes naturelles Elle indemnise uniquement les dommages causés à des tiers. Pour être couvert, il faut une garantie dommages (formule intermédiaire ou tous risques). Sans cette option, les dégâts liés à un événement naturel restent à votre charge.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.