
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
L'essentiel à retenir en cas de voiture incendiée
- La garantie incendie² couvre votre voiture en cas de feu accidentel ou volontaire selon votre assurance auto
- Déclarez le sinistre sous 5 jours avec photos plainte et rapport pour activer l’indemnisation
- Un expert analyse les causes et fixe le montant de remboursement selon la valeur du véhicule
- Sans garantie incendie les recours existent mais la prise en charge reste limitée
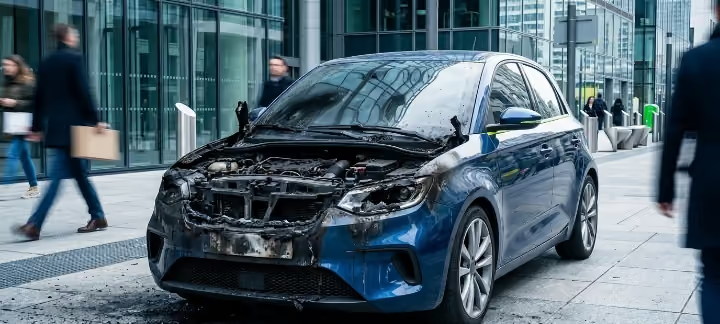
Un incendie de voiture peut survenir de manière accidentelle ou criminelle, causant des dommages souvent irréversibles à votre véhicule. Face à cette situation, les démarches à suivre et les conditions d'indemnisation varient selon les garanties souscrites dans votre contrat d'assurance auto. Découvrez comment obtenir une prise en charge adaptée, de la déclaration du sinistre jusqu'au remboursement des dommages.
Quelles sont les causes d'une voiture qui prend feu ?
- Le court-circuit électrique représente une des causes d'incendie de véhicule. Un mauvais entretien du système électrique ou des installations défectueuses peuvent provoquer des départs de feu spontanés.
- Une défaillance mécanique comme une fuite de carburant ou une surchauffe du moteur constitue également un facteur de risque majeur. La chaleur excessive générée par ces dysfonctionnements peut enflammer les composants environnants.
- Des sources de chaleur externes peuvent aussi déclencher un incendie : foudre, exposition prolongée à une température extrême ou propagation depuis un autre véhicule. L'accumulation de feuilles mortes dans le compartiment moteur augmente ce risque d'embrasement.
En cas de voiture en feu, si les conditions de sécurité le permettent, activez vos feux de détresse pour alerter les autres conducteurs avant d'évacuer immédiatement le véhicule. Les incendies volontaires impliquant l'usage de bidons d'essence constituent des infractions pénales et nécessitent l'intervention des forces de l'ordre.
L'origine de l'incendie détermine la prise en charge par votre assureur. Un feu causé par une défaillance technique sera traité différemment d'un acte de malveillance.
Les bons réflexes face à un feu de véhicule
La première chose à faire est d'appeler les pompiers (18 ou 112) pour sécuriser les lieux et établir un rapport d'intervention, document essentiel pour votre assureur. Éloignez-vous immédiatement du véhicule : le risque de fumée toxique et d'explosion est réel. Prenez des photos détaillées du véhicule sous différents angles avant l'arrivée des secours, uniquement si les conditions de sécurité le permettent.
Déposez rapidement une plainte auprès des autorités de police ou de gendarmerie. Le récépissé du dépôt de plainte sera indispensable pour activer votre garantie incendie auprès de votre assureur. Conservez également toutes les pièces justificatives liées à l'incident.
Un rôle de l'expert professionnel sera de déterminer l'origine du sinistre. Pour faciliter son travail, ne déplacez pas le véhicule et préservez les indices potentiels. La valeur de remplacement de votre voiture sera évaluée selon son état avant l'incendie.
Comment déclarer l'incendie à votre assurance ?
La déclaration de sinistre s'effectue dans un délai maximum de 5 jours ouvrés après la découverte de l'incendie. Connectez-vous à votre espace personnel en ligne pour déclarer votre sinistre et lancer la procédure rapidement.
Préparez les éléments essentiels pour faciliter la prise en charge : le procès-verbal, les photos des dommages, votre certificat d'immatriculation, votre numéro de contrat et votre numéro d'immatriculation. Ces documents permettront de constituer votre dossier dans les meilleures conditions.
Pour une indemnisation optimale, détaillez précisément les circonstances de l'incendie et l'étendue des dégâts. Le montant des dommages sera évalué par un expert mandaté par votre assureur, qui déterminera la valeur de remboursement de votre voiture.
Déclarez votre sinistre auto en ligne
Une déclaration facile, une prise en charge claire, une assistance sans attendre.
Déclarez votre sinistre
En ligne, directement depuis votre espace personnel.
Nous évaluons votre prise en charge
Votre dossier est analysé rapidement pour vous proposer la meilleure solution.
Nous organisons la suite
Assistance, réparations, accompagnement : on s’occupe de tout.
Quelle garantie pour une voiture incendiée ?
La garantie incendie couvre votre véhicule contre les dommages causés par le feu, qu'ils soient d'origine accidentelle ou criminelle. Cette protection est généralement intégrée dans les formules d'assurance les plus complètes ou proposée en option dans les contrats intermédiaires. Elle s'applique à diverses situations, telles qu'un court-circuit interne, un acte de vandalisme ou la propagation d'un incendie survenu à proximité.
Selon les modalités souscrites, la prise en charge peut couvrir l'intégralité des dommages dans la limite de la valeur du véhicule déterminée par l'expertise. Les équipements et accessoires d'origine sont également pris en compte dans l'évaluation du sinistre. En cas de dommages accidentels, de vol ou d'incendie, les conditions d'indemnisation et l'application d'une éventuelle franchise³ dépendent des options spécifiques choisies lors de la signature du contrat auprès de votre assureur.
Les frais de remorquage et de dépannage peuvent être pris en charge selon les modalités de votre contrat.
Vol, incendie, attentats et tempête²
Chez Luko by Allianz Direct, nous garantissons les dommages ou la disparition de votre véhicule et de ses accessoires en cas de vol, d’incendie, d’attentat ou de tempête. L’indemnisation est basée sur la valeur à dire d’expert ou sur la valeur d’achat selon la formule souscrite.
Comment se faire indemniser après un sinistre ?
L'évaluation de votre indemnisation définie par l’expert repose sur la valeur de remplacement de votre voiture au moment du sinistre. Cette valeur prend en compte l'état général de la voiture, son kilométrage et les prix du marché de l'occasion pour un modèle équivalent.
La franchise incendie s'applique selon les conditions de votre contrat d'assurance auto. Pour une protection optimale, la garantie valeur d'achat⁴ optionnelle permet d'être indemnisé sur la base du prix initial pendant une période définie après l'acquisition du véhicule — particulièrement utile pour les véhicules neufs.
En cas de destruction totale, le véhicule peut être classé en VEI (Véhicule Économiquement Irréparable) ou en VHU (Véhicule Hors d'Usage). Le montant versé correspond alors à la valeur vénale du véhicule à dire d'expert, déduction faite de la valeur de l'épave si vous décidez de la conserver.
Si le véhicule est déclaré épave, il doit obligatoirement être remis à un centre VHU agréé pour dépollution et destruction. Ce centre vous délivre un certificat de destruction et transmet la déclaration à l'ANTS, ce qui vous libère de toute responsabilité sur le véhicule. Si le véhicule bloque la voie publique, les autorités peuvent procéder à son enlèvement en fourrière. Des majorations peuvent s'appliquer selon les options souscrites et l'historique d'entretien du véhicule.
Option Valeur d’Achat 24 ou 48 mois⁴
Chez Luko by Allianz Direct, nous remboursons votre véhicule à sa valeur d’achat, en cas de vol ou de destruction, pendant les 24 ou 48 mois suivant sa première mise en circulation. Au-delà, nous majorons la valeur à dire d'expert de 30 %.
Délais de remboursement par l'assurance suite à l'incendie
Suite à la déclaration de sinistre, un expert mandaté évalue les dommages dans les meilleurs délais. Cette première étape détermine si votre voiture est réparable ou économiquement irréparable. Conformément à l'article L113-2 du Code des assurances, vous disposez de 5 jours ouvrés pour déclarer le sinistre à compter de sa découverte. Le service sinistres est généralement joignable du lundi au vendredi.
Une fois le rapport d'expertise validé et transmis à votre assureur, le versement de votre indemnisation intervient selon les délais prévus par votre contrat. Les frais de remorquage peuvent être pris en charge selon les garanties de votre contrat.
Si votre véhicule est financé en LOA ou crédit auto, prévenez également votre organisme de financement : l'indemnisation servira souvent à solder le financement en priorité. Si votre incendie a causé des dommages à un bâtiment ou à d'autres véhicules, signalez-le aussi à votre assurance habitation le cas échéant. Si vous avez respiré de la fumée ou présentez des brûlures, consultez les urgences sans attendre.
Que faire sans garantie incendie ?
La responsabilité civile obligatoire ne couvre pas les dommages causés à votre propre voiture en cas d'incendie. Sans garantie spécifique, deux recours principaux s'offrent à vous.
La Commission d'indemnisation des victimes d'infraction peut vous aider si vos ressources annuelles ne dépassent pas un certain plafond. Le montant de l'aide est calculé selon vos revenus et le nombre de personnes à charge.
Une réclamation à la préfecture constitue une autre option, particulièrement en cas d'émeutes ou de troubles à l'ordre public. Conservez tous les justificatifs liés aux réparations et au dernier contrôle technique pour appuyer votre dossier.
Face au risque d'incendie, adapter votre couverture à la valeur vénale de votre véhicule est fortement recommandé. Sans garantie incendie, une assurance au tiers ne couvre que les dommages causés aux tiers — votre propre voiture reste à votre charge. Prenez le temps de vérifier les garanties incluses dans votre contrat d'assurance auto.
L'expertise après un incendie de voiture
L'expert automobile mandaté par votre assureur procède à une analyse approfondie des dégâts causés par l'incendie. Son examen détaillé porte sur la structure du véhicule, les composants électriques et mécaniques, et permet de déterminer si l'origine est accidentelle ou criminelle. Pour en savoir plus sur les modalités d'expertise à distance, consultez notre page dédiée.
Un rapport détaillé établit l'origine du sinistre et recense l'ensemble des dommages visibles et cachés. Les bons réflexes consistent à ne pas nettoyer le véhicule avant l'expertise et à conserver les pièces endommagées.
Comment bien protéger votre voiture contre le risque d'incendie ?
La meilleure façon de vous protéger est de choisir une assurance auto avec une garantie incendie adaptée à la valeur de votre véhicule. Cette couverture prend en charge les sinistres liés aux courts-circuits, à la foudre ou à un acte de vandalisme, avec prise en charge des accessoires prévus au catalogue constructeur.
En tant que conducteur, il est essentiel de prendre le temps d'étudier les différentes formules de protection disponibles sur le marché, qu'il s'agisse de garanties intermédiaires incluant le vol et le bris de glace ou de couvertures plus complètes. Le choix d'options modulables, comme l'ajustement de la franchise ou l'intégration d'une garantie valeur d'achat, permet de personnaliser le contrat d'assurance selon son profil et la valeur de son véhicule. Par ailleurs, l'utilisation d'outils de gestion en ligne peut faciliter la souscription ainsi que le suivi des procédures en cas de sinistre.
En cas d'incendie, la garantie assistance 24/7² et un réseau de réparateurs agréés vous accompagnent rapidement pour les démarches et réparations nécessaires. Vérifiez que votre contrat inclut bien la prise en charge du remorquage et du dépannage. Si vous roulez en véhicule GPL, sachez que ce type de motorisation présente des risques spécifiques en cas d'incendie : signalez-le aux pompiers à leur arrivée. En France, assurez-vous que votre contrat couvre ces situations particulières.

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur les voitures incendiées
Est-ce que les assurances remboursent les voitures brûlées ?
Oui, si votre contrat inclut la garantie incendie. Présente dans les formules tous risques et souvent en option dans les formules intermédiaires, elle couvre votre voiture que l'incendie soit accidentel ou volontaire. Sans cette garantie, votre véhicule n'est pas pris en charge. L'indemnisation est calculée sur la valeur vénale, moins la franchise applicable.
Comment une voiture peut-elle prendre feu ?
Un véhicule peut s'enflammer pour diverses raisons : défaillance électrique, fuite de carburant sur moteur chaud ou accident de la route. Les actes malveillants, tels que le vandalisme ou l'incendie volontaire, sont également fréquents. Enfin, un entretien insuffisant, comme une fuite d'huile négligée, augmente considérablement les risques de départ de feu spontané.
Quelle est la peine encourue pour avoir brûlé une voiture ?
En France, incendier volontairement un véhicule est un délit passible de 10 ans d'emprisonnement et 150 000 € d'amende (article 322-6 du Code pénal). En cas de mise en danger d'autrui, les peines peuvent être aggravées. L'auteur engage aussi sa responsabilité civile et peut être condamné à indemniser les victimes. Une enquête est systématiquement ouverte.
Pourquoi de plus en plus de voitures brûlent-elles ?
Plusieurs facteurs expliquent cette hausse. Les tensions sociales alimentent les incendies volontaires, notamment lors de violences urbaines. L'essor des véhicules électriques introduit aussi des risques spécifiques liés aux batteries lithium-ion. Enfin, le vieillissement du parc automobile français augmente la probabilité de défaillances mécaniques ou électriques pouvant déclencher un feu spontané.
Une voiture électrique brûlée est-elle couverte par l'assurance ?
Une voiture électrique incendiée est couverte si votre contrat inclut la garantie incendie. La prise en charge concerne le véhicule et sa batterie. Si le feu provient d'un défaut de fabrication de la batterie, la responsabilité du constructeur peut être engagée. Pour une protection optimale, privilégiez une formule tous risques couvrant la valeur de remplacement à dire d'expert.
Comment prouver un incendie volontaire à son assureur ?
Rassemblez photos, témoignages et le rapport des pompiers mentionnant des indices criminels. Déposez plainte auprès des autorités : le procès-verbal est indispensable pour votre assureur. L'expert mandaté analysera les causes du sinistre (accélérateurs, foyers multiples) pour confirmer l'acte malveillant et déclencher l'indemnisation prévue par votre contrat.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.