
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
Le bris de glace en résumé
- Le bris de glace correspond à un impact ou une fissure sur une surface vitrée du véhicule (souvent le pare-brise), généralement causé par des gravillons, des chocs ou des variations de température.
- La garantie bris de glace de votre assurance auto couvre la réparation ou le remplacement des vitres (pare-brise, vitres latérales, lunette arrière), selon les conditions prévues dans votre contrat.
- En cas de sinistre, vous devez effectuer une déclaration auprès de votre assureur dans un délai contractuel de 5 jours pour bénéficier d’une prise en charge rapide.
- Pour limiter les risques, adoptez les bons réflexes : garder ses distances sur la route, éviter les chocs thermiques et faire réparer rapidement tout impact sur le pare-brise.
Le bris de glace fait partie des sinistres les plus fréquents en assurance automobile. Un simple impact sur le pare-brise peut rapidement s’aggraver s’il n’est pas traité. Votre contrat d’assurance auto prévoit souvent une couverture spécifique pour ce type de sinistre, mais encore faut-il bien comprendre cette garantie et les démarches à suivre pour être indemnisé.
Qu’est-ce que le bris de glace ?
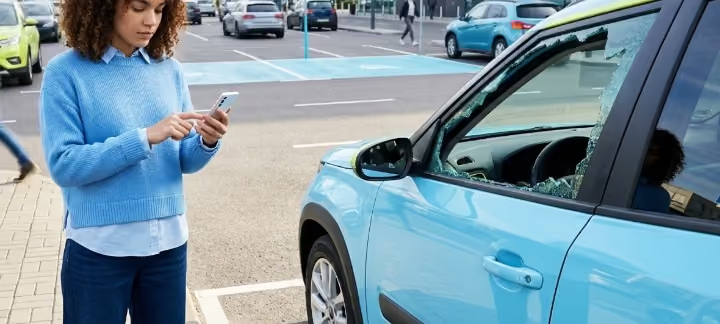
En assurance auto, un bris de glace désigne tout dommage affectant une surface vitrée du véhicule, comme le pare-brise, les vitres latérales ou la lunette arrière. Il peut s’agir d’un simple impact ou d’une fissure, mais nécessite toujours une intervention rapide pour éviter une aggravation.
Si un impact peut s’avérer peu important au premier abord, sachez que ce minuscule dégât peut rapidement s’étendre sous l’effet des vibrations, des chocs ou des variations de température et même aller jusqu’à l’éclatement de la vitre. C’est pourquoi nous vous recommandons d’agir au plus vite dès lors que vous constatez un impact sur l’une des parois vitrées de votre véhicule.
Quelles sont les causes du bris de glace ?
Le bris de glace est le plus souvent causé par des projections de gravillons, mais il peut aussi résulter de nombreux autres facteurs : vibrations, chocs ou variations de température. En pratique, les situations à l’origine d’un bris de glace sont variées et parfois difficiles à anticiper.
Les causes les plus fréquentes sont :
- Les projections de pierres ou débris sur la route ;
- Les chocs thermiques (gel, chaleur) ;
- Les actes de vandalisme ;
- Les petits accidents ou chocs, comme un accrochage sur un parking ;
- Les défauts d’entretien du vitrage.
Il arrive d’ailleurs régulièrement qu’un conducteur ne réalise que son pare-brise a un impact que plusieurs semaines après la cause. Dans tous les cas, qu’un bris de glace survienne à l’arrêt ou en circulation, il nécessite une réaction rapide pour éviter toute aggravation.
Qu’est-ce que la garantie bris de glace² ?
La garantie bris de glace est une couverture de l'assurance auto qui permet de prendre en charge les frais de réparation ou de remplacement des surfaces vitrées du véhicule, comme le pare-brise ou les vitres. Elle peut être incluse ou optionnelle et s’applique uniquement en cas de dommage isolé, selon les conditions prévues au contrat.
La garantie bris de glace n’est pas obligatoire, mais elle est fortement recommandée. Elle prévoit souvent une franchise, qui varie selon votre contrat d’assurance auto. Certains contrats proposent une réparation sans franchise, mais appliquent tout de même un reste à charge en cas de remplacement complet.
Que couvre l’assurance bris de glace² ?
L’assurance bris de glace permet de couvrir les dégâts sur les vitres de votre véhicule, à condition qu’il s’agisse uniquement d’un vitrage endommagé. Elle facilite la réparation ou le remplacement sans frais importants à avancer en cas de sinistre.
Elle couvre généralement :
- Le pare-brise ;
- Les vitres latérales ;
- La lunette arrière ;
- Les toits vitrés ou panoramiques (selon le contrat) ;
- Certaines vitres spécifiques comme les custodes.
La garantie bris de glace peut par exemple vous indemniser en cas d'impact causé par un gravillon ou une fissure due au gel. Il est essentiel de vérifier précisément les garanties incluses dans votre assurance auto car elle peut varier d’un assureur à l’autre, par exemple l’exclusion des feux et clignotants arrières.
La garantie bris de glace²
Chez Luko by Allianz Direct, nous garantissons la réparation ou le remplacement du pare-brise, de la lunette arrière, des glaces latérales, de la glace du toit ouvrant et des éléments optiques de phares et clignotant avant, lorsqu’ils sont prévus par le constructeur. Vous avez la possibilité de souscrire une option « 0 € de franchise ».
Quelles sont les exclusions² de l’assurance bris de glace ?
La garantie bris de glace ne couvre pas tous les dommages liés aux vitres : elle intervient seulement dans des situations bien précises définies par le contrat. Dès que le sinistre ne concerne pas uniquement les surfaces vitrées ou ne respecte pas ces conditions, la prise en charge peut être limitée ou refusée.
Sont généralement exclus :
- Les rayures superficielles sans impact sur les vitres ou le pare-brise ;
- Le bris simultané de plusieurs éléments vitrés (par exemple lors d'un accident), le sinistre relève de la garantie Dommages Tous Accidents et non de la garantie Bris de Glace.
- Les vitrages non dissociables d’un autre élément (exemple lunette arrière d’une capote de toit)
- Les dommages liés à l’usure ou au manque d’entretien ;
- Les éléments non vitrés du véhicule ;
- Certains accessoires, comme les phares additionnels non prévus par les constructeurs ;
- Les sinistres hors conditions du contrat d’assurance auto.
En pratique, l’origine du sinistre est déterminante pour savoir quelle garantie s’applique. Lorsque les dégâts concernent autre chose que les vitres ou s’inscrivent dans un événement plus large, le bris de glace n’est pas mobilisé.
Par exemple, lors d’un accident avec un animal sauvage, si le pare-brise est endommagé en même temps que la carrosserie, ce n’est pas la garantie bris de glace qui s’applique, mais la garantie dommages tous accidents. De même, en cas de voiture incendiée, les vitres cassées relèvent de la garantie incendie et non du bris de glace.
Il existe une exception à cette règle. Lorsque vous subissez une tentative de vol du véhicule ou de son contenu, si les seuls dommages concernent un bris de glace (custode, fenêtre latérale, lunette arrière, etc.) votre assureur peut décider de renseigner le dossier en bris de glace plutôt qu’en vol pour éviter l’application d’une franchise souvent plus importante.
Comment faire une déclaration de bris de glace à son assurance ?
Pour déclarer un bris de glace, vous devez prévenir votre assureur rapidement, généralement dans un délai de 5 jours ouvrés, afin de bénéficier de la prise en charge prévue par votre contrat. Cette démarche permet d’enclencher la réparation ou le remplacement du vitrage dans de bonnes conditions et sans retard.
Voici la marche à suivre :
- Contactez dans un premier temps votre assureur ou utilisez votre espace client ;
- Décrivez précisément les circonstances d’un bris de glace ;
- Choisissez un réparateur agréé ou une entreprise partenaire ;
- Transmettez les justificatifs et factures si nécessaire.
Une déclaration de bris de glace rapide facilite le traitement du dossier et évite les refus de garantie. Notez également qu'un dépôt de plainte sera nécessaire en cas de bris de vitre causé par un acte de vandalisme ou une tentative de vol de votre véhicule.
Comment réparer un bris de glace ?
La réparation d’un bris de glace dépend de la taille de l’impact, de son emplacement sur le pare-brise et des garanties prévues dans votre assurance auto. Selon la situation, une simple réparation peut suffire, mais un remplacement complet est parfois nécessaire lorsque le vitrage est trop endommagé ou fragilisé.
On distingue donc deux cas de figure :
- Une réparation (très souvent sans franchise) est envisageable si l’impact est petit, hors champ de vision et non fissuré ;
- Un remplacement est nécessaire si la fissure s’étend ou fragilise la structure du vitrage, avec dans la plupart des cas une franchise à votre charge.
Côté prix, à titre indicatif une réparation coûte généralement entre 70 et 150 €, tandis qu’un remplacement de pare-brise peut atteindre 300 à 800 € selon le véhicule. Avec une garantie bris de glace, ces frais peuvent être pris en charge, totalement ou partiellement selon la franchise prévue dans votre contrat.
Il est recommandé de passer par un réparateur agréé par votre compagnie d’assurance auto pour faciliter les démarches administratives et éviter l’avance de frais. Cependant, vous restez libre de choisir le réparateur de votre choix, conformément à la législation en vigueur.
Dans les cas les plus graves, notamment après un accident important, le véhicule peut être déclaré économiquement irréparable. On parle alors de voiture épave : la réparation n’est pas envisageable et vous serez alors indemnisé selon la Valeur de Remplacement à Dire d’Expert (VRADE) de votre voiture.
Option Bris de Glace 0 € de franchise⁴
Chez Luko by Allianz Direct, en cas de bris de glace et si vous avez souscrit l'option, nous prenons en charge 100 % des frais, sans aucune franchise, en cas de réparation ou de remplacement de vos vitres automobiles. Vous n’avez rien à régler, quelle que soit l’intervention !
Comment éviter les bris de glace ?
Même si un bris de glace reste difficile à anticiper, certaines habitudes de conduite et d’entretien permettent de limiter les risques d’impact sur le pare-brise ou les autres vitrages du véhicule. En adoptant les bons réflexes au quotidien, il est possible de réduire fortement la probabilité de fissures ou de réparations coûteuses :
- Maintenir une distance de sécurité avec les autres véhicules
- Éviter les routes gravillonnées à vitesse élevée
- Protéger son véhicule contre les chocs thermiques
- Réparer immédiatement tout impact
- Vérifier régulièrement le bon état du pare-brise
Ces précautions permettent de réduire les risques et d’allonger la durée de vie du vitrage.
À voir aussi :

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur le bris de glace
Est-ce qu'un bris de glace est considéré comme un sinistre ?
Oui, un bris de glace est bien considéré comme un sinistre en assurance auto. Il entraîne l’activation de la garantie bris de glace si elle est incluse dans votre contrat. Toutefois, ce type de sinistre est généralement traité à part et n’impacte pas la responsabilité du conducteur.
Quelle assurance couvre le bris de glace ?
Pour être pris en charge en cas de bris, vous devez disposer d’une assurance bris de glace ou d’une garantie bris de glace incluse dans votre contrat. Elle est souvent proposée dans les formules intermédiaires ou tous risques des contrats d’assurance auto, avec des niveaux de protection variables.
Quel est le prix d'une garantie bris de glace ?
Le prix d’une garantie bris de glace dépend de votre véhicule, de votre profil et de votre formule d’assurance auto. Elle représente généralement un faible surcoût mensuel, mais peut inclure une franchise. Le coût reste avantageux au regard des frais élevés liés au remplacement d’un vitrage.
Quelle franchise s'applique en cas de bris de glace ?
Le montant de la franchise d’une garantie bris de glace varie selon les contrats d’assurance auto. Elle est souvent inexistante pour une réparation simple, mais peut s’appliquer lors d’un remplacement du vitrage. Son montant dépend de votre formule et des conditions définies dans votre contrat.
Est-ce qu'un bris de glace entraîne un malus ?
Un bris de glace n’a normalement aucun impact sur votre bonus malus, car il ne s’agit pas d’un sinistre responsable. Vous pouvez donc effectuer une déclaration sans craindre une augmentation de votre coefficient ou une majoration de votre prime d’assurance.
Est-ce que les phares avant passent en bris de glace ?
La prise en charge des phares en bris de glace dépend de votre assureur et de la formule souscrite. Ils sont souvent exclus de la garantie bris de glace, notamment en formule au tiers, mais peuvent être couverts en tous risques par exemple. Il est donc indispensable de vérifier les conditions de votre contrat d’assurance auto.
Quand remplacer un pare-brise touché ?
Vous devez remplacer votre pare-brise si l’impact se situe dans votre champ de vision, peu importe sa taille, ou s’il se fissure. La réparation n’est pas suffisante et un remplacement complet est nécessaire pour votre sécurité. Il est également recommandé de le remplacer si l'impact fait suite à un acte de vandalisme ou un accident.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.