
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
Voiture rayée et assurance en résumé
- La prise en charge d’une rayure sur une voiture par l’assurance auto dépend de votre contrat, du type de garantie souscrite et des circonstances : mauvaise manœuvre, tiers identifié, tiers inconnu ou acte de vandalisme.
- Une assurance au tiers peut suffire si les rayures sont causées par un tiers identifié, grâce à l’assurance du fautif. En revanche, si vous avez rayé votre voiture, si l’auteur est inconnu ou si le vandalisme n’est pas couvert par votre contrat, une assurance tous risques² est généralement nécessaire.
- Si un tiers identifié a rayé votre voiture, son assurance peut prendre en charge les réparations. En cas de vandalisme, il est conseillé de prendre des photos, de déposer plainte et de déclarer rapidement le sinistre à votre assureur.
- La profondeur de la rayure détermine la réparation adaptée : polish pour les micro-rayures, stylo de retouche pour une rayure superficielle, garage professionnel pour une rayure profonde ou un pare-brise rayé gênant la visibilité.
Vous découvrez une rayure sur votre voiture ? Cette situation désagréable nécessite des démarches spécifiques auprès de votre assureur. Des rayures superficielles aux dommages plus profonds sur la carrosserie, les solutions varient selon votre contrat d'assurance auto et les circonstances. Découvrez les étapes essentielles pour déclarer ce type de sinistre à votre assureur et connaître les conditions de prise en charge prévues à votre contrat.
Quels sont les différents types de rayures sur une voiture ?
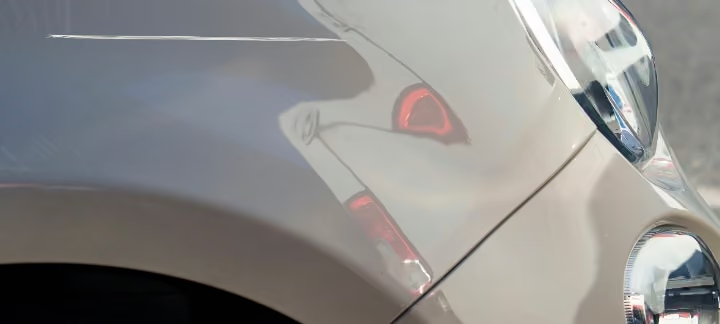
Les rayures sur une voiture se distinguent surtout par leur profondeur : micro-rayures, rayures superficielles, rayures intermédiaires ou rayures profondes. Plus la rayure sur la carrosserie est marquée, plus le risque de corrosion augmente. Identifier le type de rayure permet d’évaluer la gravité des dégâts et la réparation adaptée.
De la simple éraflure à la rayure profonde
- Les micro-rayures sont souvent visibles en plein soleil, sous forme de fines marques circulaires. Elles donnent parfois un aspect terne à la peinture, sans pour autant creuser la carrosserie.
- Une éraflure superficielle n'affecte que la couche de vernis et se repère facilement : votre ongle ne s'accroche pas en passant dessus. Elle peut apparaître après un lavage trop abrasif, un frottement léger avec une branche ou un contact avec un sac posé contre la voiture.
- Une rayure intermédiaire traverse le vernis, mais n'atteint pas le métal. Vous la reconnaîtrez à sa teinte mate et au fait que votre ongle s'y accroche légèrement. C’est typiquement le cas d’une rayure causée par une portière ouverte trop près ou un frottement contre un mur.
- Les rayures profondes sont plus préoccupantes, car elles peuvent atteindre l’apprêt, voire le métal. Par exemple, un coup de clé de voiture, un objet en métal ou un frottement important contre un poteau peuvent laisser une marque profonde.
Les rayures sur la peinture et leurs conséquences
Les rayures sur la peinture de votre voiture peuvent entraîner une dépréciation significative de sa valeur marchande. Une rayure non traitée risque d'exposer la carrosserie aux intempéries et à l'oxydation.
La corrosion s'installe progressivement sous la peinture endommagée, créant des zones de rouille qui s'étendent au fil du temps. Un simple impact peut ainsi se transformer en dommage structurel coûteux.
Les UV et les variations de température accentuent la dégradation des zones rayées. Sans protection adéquate, la peinture autour de la rayure peut se décoller et former des écailles. Pour éviter ces désagréments, une réparation rapide reste la meilleure solution.
Le coût des réparations selon le type de rayure
Le coût de réparation varie selon la profondeur de la rayure, la zone touchée et le nombre d’éléments de carrosserie concernés. Une micro-rayure ou une rayure superficielle peut parfois être atténuée avec un polish ou un stylo de retouche, tandis qu’une rayure profonde nécessite souvent l’intervention d’un garage professionnel.
Pour une rayure profonde, le réparateur peut prévoir un ponçage, l’application d’un apprêt, puis une remise en peinture de l’élément endommagé. Si plusieurs zones sont touchées, le montant des réparations sera naturellement plus élevé.
Impact des rayures sur la portière et autres zones
Les zones de frottement comme les portières et les pare-chocs, sont particulièrement exposées aux rayures du quotidien. Les portières peuvent être marquées par un caddie ou un stationnement serré, tandis que les pare-chocs sont plus exposés aux frottements lors des créneaux ou sorties de parking.
Les rétroviseurs et les ailes avant sont aussi des zones vulnérables lors des manœuvres de stationnement. Sur ces parties, même une micro-rayure peut s'aggraver rapidement avec les lavages répétés et l'exposition aux intempéries. Une réparation précoce par un professionnel reste la solution la plus adaptée.
Le pare-brise peut aussi être concerné, même si l’on parle plutôt de griffures ou de traces d’abrasion. Un pare-brise rayé peut gêner la visibilité, notamment de nuit ou en plein soleil.
Assurez votre auto : dès 18,24€/mois¹
Luko by Allianz Direct, c’est l’assurance auto simple et efficace pour prendre la route en toute sérénité. Souscription 100 % en ligne, devis rapide, garanties adaptées à votre véhicule et à votre budget. Votre attestation d’assurance est disponible rapidement après la souscription, directement depuis votre espace client.
L’assurance vous couvre-t-elle en cas de voiture rayée ?
Oui, l’assurance peut couvrir une voiture rayée, mais seulement selon votre formule d’assurance automobile et les circonstances. Si un tiers identifié est responsable, son assurance peut indemniser les réparations. Si l’auteur est inconnu ou si vous avez rayé votre propre voiture, une assurance tous risques² est souvent requise.
L'assurance tous risques² : la formule la plus protectrice pour votre carrosserie
L’assurance tous risques est généralement la formule la plus complète, selon les garanties souscrites et les conditions du contrat, en cas de voiture rayée. Si votre contrat inclut une garantie dommages tous accidents, elle peut couvrir les rayures sur la carrosserie, même si vous êtes responsable ou si l’auteur des faits n’est pas identifié.
Elle peut par exemple intervenir si vous avez rayé votre propre voiture contre un mur, un portail ou un poteau, mais aussi dans certains sinistres avec collision, comme un accident avec un animal sauvage.
Les garanties contre les rayures causées par un acte de vandalisme²
Une rayure volontaire, comme un coup de clé de voiture ou une dégradation avec un objet en métal, peut être considérée comme un acte de vandalisme. Dans ce cas, la prise en charge dépend des garanties prévues au contrat, souvent au titre des dommages tous accidents ou d’une garantie vandalisme spécifique.
Ce type de situation peut survenir sur la voie publique, dans un parking ou devant un domicile. Les rayures peuvent aussi être liées à une tentative d’effraction ou de vol de véhicule.
Si l’auteur des faits est inconnu, l’assureur demandera dans la plupart des cas un récépissé de dépôt de plainte pour qualifier l’acte de vandalisme. Des photos, témoignages ou images de vidéosurveillance peuvent aussi compléter le dossier. Selon les conditions du contrat, une franchise restera le plus souvent à votre charge.
Bon à savoir : La vétusté, l’usure normale, ou le défaut d'entretien de votre part ne sont jamais couvert par l’assurance et ce quel que soit votre formule.
La responsabilité civile² et ses limites
La responsabilité civile de l’assurance auto ne couvre pas les rayures sur votre propre voiture. Elle sert à indemniser les dommages matériels ou corporels causés aux tiers. Si vous rayez votre véhicule vous-même ou si votre voiture est rayée par un tiers inconnu, cette couverture seule ne suffit donc pas.
Si vous subissez une rayure d’un tiers identifié, la garantie défense-recours peut vous aider à obtenir réparation. L’indemnisation est alors réglée par l’assurance responsabilité civile du tiers responsable.
Que prend en charge l’assurance auto en cas de rayure sur votre voiture ?
En cas de rayure couverte par l’assurance auto, l’indemnisation peut porter sur tout ou partie des frais de remise en état du véhicule : devis de réparation, main-d’œuvre, peinture, remplacement ou réparation de l’élément endommagé. Selon votre contrat, un véhicule de remplacement ou les frais d’expertise, y compris une expertise à distance, peuvent aussi être prévus.
Propriétaire responsable
Si vous avez rayé votre propre voiture, les réparations ne sont pas couvertes par la responsabilité civile. Elles peuvent en revanche être prises en charge si votre contrat comprend une garantie dommages tous accidents.
Dans ce cas, l’assureur évalue le sinistre selon la gravité des dommages et les conditions du contrat. Une franchise peut rester à votre charge, notamment si le montant des réparations est supérieur au seuil prévu.
Tiers identifié
Lorsque la personne responsable des rayures est connue, c’est en principe l’assurance auto du fautif qui intervient. Cela peut arriver si un conducteur raye votre portière en ouvrant la sienne, accroche votre pare-chocs en manœuvrant ou frotte votre voiture sur un parking. Un constat amiable permet alors de préciser les circonstances du sinistre et de faciliter l’indemnisation.
Tiers non identifié
Si votre voiture est rayée sans que l’auteur soit retrouvé, la situation dépend de votre niveau de couverture. Une simple assurance au tiers ne permet généralement pas d’obtenir une indemnisation, faute de tiers identifié.
Cependant, une assurance tous risques ou une garantie dommages tous accidents peut couvrir les réparations. Ce cas concerne souvent les rayures découvertes après un stationnement dans la rue, sur un parking ou devant un domicile.
Votre voiture a été rayée sur un parking : comment réagir ?
Si votre voiture a été rayée sur un parking, prenez des photos avant de la déplacer, recherchez le responsable, des témoins ou d’éventuelles caméras de surveillance. Si un tiers identifié est présent, remplissez un constat amiable. Sinon, contactez votre assurance auto pour connaître les démarches et garanties mobilisables.
Notez aussi l’emplacement exact de votre véhicule, l’heure à laquelle vous avez constaté les rayures et les circonstances possibles du sinistre. Un commerçant, un agent de sécurité ou un riverain a peut-être observé la scène. Dans ce cas, demandez-lui un témoignage et ses coordonnées : ces éléments pourront aider votre assureur à analyser le dossier.
Votre voiture a été rayée suite à un acte de vandalisme : que faire ?
Si votre voiture a été rayée volontairement, prenez des photos détaillées avant toute réparation, notez le lieu et l’heure de découverte des dommages, puis déposez plainte. Contactez ensuite votre assurance auto pour déclarer le sinistre, transmettre le récépissé et vérifier si votre contrat prévoit une prise en charge.
Selon la gravité des dommages, la réparation peut aller d’un simple polissage à une reprise complète de peinture. Un kit spécialisé peut suffire pour de petites rayures superficielles, sans atteinte à la tôle. Toutefois, en cas de rayure profonde, de coup de clé ou de dégradation étendue, il est préférable d’attendre l’accord de l’assureur avant d’engager les réparations.
Assurez votre auto Tous Risques : dès 26,35€/mois¹
Luko by Allianz Direct vous propose l’assurance auto la plus complète pour une protection maximale de votre véhicule, même en cas d’accident responsable. Souscription simple et rapide 100 % en ligne, garanties étendues et attestation d’assurance disponible immédiatement après validation de votre contrat. La solution idéale pour rouler sereinement, sans mauvaise surprise.
Comment faire marcher votre assurance en cas de voiture rayée ?
Pour faire marcher votre assurance en cas de voiture rayée, déclarez le sinistre à votre assureur dans les délais prévus au contrat, avec des photos, les circonstances et les justificatifs disponibles. Selon le cas, joignez un constat amiable, un récépissé de dépôt de plainte ou les coordonnées du tiers identifié.
Déclaration d’une rayure auprès de l’assureur
Pour déclarer une rayure sur une voiture, prenez d’abord des photos nettes des dommages, sous plusieurs angles. Notez la date, le lieu et les circonstances de découverte des rayures, puis contactez votre assureur pour l’informer du sinistre. La déclaration peut se faire depuis votre espace client ou par mail.
Documents et preuves à fournir
Selon les circonstances, votre compagnie d’assurance peut vous demander plusieurs justificatifs : constat amiable si un tiers identifié est impliqué, récépissé de dépôt de plainte en cas de vandalisme ou déclaration détaillée des circonstances lorsque le tiers n’est pas identifié. Des témoignages écrits ou les coordonnées de personnes ayant assisté à la scène peuvent aussi compléter le dossier.
Bon à savoir : un devis réalisé par un garage professionnel peut aussi être utile pour estimer le montant des réparations.
Délais à respecter pour la déclaration de rayure sur votre voiture
Les délais de déclaration varient selon le type de sinistre et les conditions prévues dans votre contrat d’assurance auto :
- Rayure accidentelle ou tiers identifié : déclarez le sinistre dans les 5 jours ouvrés après la découverte des dommages. Si un constat amiable a été rempli, transmettez-le dans ce même délai.
- Acte de vandalisme : déposez plainte rapidement, puis déclarez le sinistre à votre assureur dans un délai de 2 jours ouvrés après la découverte des dégradations.
- Catastrophe naturelle : si les rayures résultent directement d’un événement reconnu comme catastrophe naturelle, la déclaration doit être faite au plus tard 30 jours après la publication de l’arrêté au Journal officiel.
Comprendre la prise en charge des rayures par votre assurance
La prise en charge des rayures dépend de votre responsabilité, de la garantie prévue au contrat, du montant de la franchise et du coût réel des réparations. Un sinistre responsable peut avoir un impact sur le bonus-malus, tandis qu’un acte de vandalisme ou une catastrophe naturelle n’entraîne généralement pas de malus.
L’impact possible sur le bonus-malus
Les rayures sur votre véhicule n’affectent pas automatiquement votre bonus-malus. Tout dépend de votre responsabilité dans le sinistre. Si vous rayez votre propre voiture lors d’une mauvaise manœuvre, le sinistre peut être considéré comme responsable.
Dans ce cas, le coefficient de bonus-malus peut être majoré. La règle générale prévoit une majoration de 25 % pour chaque accident responsable. En revanche, si les rayures sont causées par un tiers identifié, un acte de vandalisme ou un événement reconnu comme catastrophe naturelle, votre bonus-malus n’est normalement pas impacté, dès lors que votre responsabilité n’est pas engagée.
Le montant de la franchise³ applicable
La franchise correspond à la somme qui reste à votre charge après l’indemnisation de l’assurance. Son montant dépend des conditions prévues dans votre contrat d’assurance auto et de la garantie mobilisée. Elle peut s’appliquer même si les rayures sont prises en charge par l’assurance.
Par exemple, si votre voiture est rayée sur un parking par un tiers non identifié et que votre assurance tous risques intervient, une franchise peut rester due. Il peut donc être utile de comparer le montant estimé des réparations avec la franchise prévue au contrat en amont de la déclaration de sinistre.
Comment réparer une rayure sur votre voiture ?
Le choix de la réparation dépend principalement de l’importance de la rayure et de son emplacement. Les micro-rayures peuvent parfois être corrigées avec un polish adapté, tandis qu’une rayure profonde sur la carrosserie nécessite souvent l’intervention d’un garage professionnel.
- Micro-rayures : polish ou rénovateur de peinture si seule la couche de vernis est touchée ;
- Rayure superficielle : stylo de retouche si la peinture est légèrement marquée ;
- Rayure profonde : intervention d’un garage professionnel si l’apprêt ou le métal est atteint ;
- Pare-brise rayé : faites contrôler le vitrage par un spécialiste. Si une réparation ou un remplacement est nécessaire, la garantie bris de glace peut parfois intervenir.
Comment protéger votre voiture des rayures ?
Pour protéger votre voiture des rayures, privilégiez un stationnement sécurisé et entretenez régulièrement la carrosserie avec des produits non abrasifs. Des protections complémentaires, comme une cire, un traitement céramique ou un film transparent, peuvent aussi limiter les micro-rayures et préserver la peinture.
- Bien choisir sa place de stationnement : évitez les places étroites, les murs, les poteaux, les caddies ou les zones de passage. Un garage, un box ou un parking couvert reste idéal.
- Protéger les zones sensibles : portières, pare-chocs et rétroviseurs peuvent être équipés de baguettes latérales ou d’un film de protection transparent.
- Laver la voiture avec des produits adaptés : privilégiez des chiffons microfibres propres et des produits doux pour la carrosserie afin de limiter les micro-rayures sur le vernis.
- Renforcer la peinture : une cire protectrice ou un traitement céramique peut limiter les marques superficielles et préserver l’éclat de la carrosserie.
- Couvrir le véhicule si nécessaire : si votre voiture dort dehors, une bâche de protection adaptée peut être utile, à condition qu’elle soit propre, bien ajustée et conçue pour l’extérieur.
Voir aussi :
- Constat amiable : que faire en cas de désaccord avec le conducteur adverse ?
- Quelle assurance choisir pour un véhicule non roulant ?
- Qu’est-ce que le « débosselage sans peinture » dit DSP ?
- VRADE : qu’est-ce que la valeur de remplacement à dire d’expert ?
- Voiture brûlée : quelles garanties offre votre assurance en cas d'incendie de véhicule ?
- Assurance auto et voiture épave : quel délai de remboursement ?

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l’assurance en cas de rayure de voiture
Quelle assurance auto couvre les rayures sur une voiture ?
Une assurance tous risques couvre normalement les rayures sur une voiture lorsqu’elle inclut une garantie dommages tous accidents ou une garantie vandalisme. En revanche, une assurance au tiers ne couvre pas les rayures sur votre propre véhicule, sauf si un tiers identifié est responsable et que son assurance prend en charge les réparations.
Suis-je couvert si j’ai rayé ma voiture en me garant ?
Si vous avez rayé votre voiture en vous garant, la prise en charge dépend des garanties prévues dans votre contrat. Une assurance tous risques avec garantie dommages tous accidents peut couvrir les réparations de votre propre voiture, même si vous êtes responsable de la manœuvre. Une franchise peut toutefois rester à votre charge.
Que faire si quelqu'un a rayé ma voiture ?
Si quelqu’un a rayé votre voiture, prenez des photos des dommages et recherchez si le responsable est identifiable. Si un tiers identifié est présent, remplissez un constat amiable. S’il est parti sans laisser ses coordonnées, notez les éléments utiles, cherchez d’éventuels témoins, puis déclarez le sinistre à votre assurance auto.
Est-ce que les rayures sur ma voiture affectent mon bonus-malus ?
Les rayures sur votre voiture n’affectent pas systématiquement votre bonus-malus. Si vous n’êtes pas responsable, par exemple en cas de vandalisme ou de tiers identifié responsable, votre coefficient n’est généralement pas impacté. En revanche, si vous avez causé la rayure vous-même, le sinistre peut être considéré comme responsable.
Comment savoir si une rayure est profonde ?
Une rayure est profonde si votre ongle accroche nettement lorsque vous passez dessus, ou si vous apercevez une couleur différente sous la peinture, voire le métal. Si seule la couche de vernis est touchée, il s’agit plutôt d’une rayure superficielle. En cas de doute, demandez l’avis d’un garage professionnel.
Quel malus s’applique en cas de rayure sur une voiture ?
En cas de rayure sur une voiture, le malus dépend de votre responsabilité. Si le sinistre est responsable, votre coefficient peut être majoré de 25 %, ce qui peut augmenter votre prime d’assurance à la prochaine échéance. En cas de responsabilité partielle, la majoration est de 12,5 %. Si vous n’êtes pas responsable, le bonus-malus n’est pas impacté.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.