
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
L’expertise à distance en résumé
- L’expertise à distance est une procédure simplifiée utilisée pour évaluer les dommages d’un véhicule sur la base de photos ou de vidéos transmises en ligne.
- Elle est réservée aux sinistres légers, comme les bosses sur la carrosserie ou les éclats sur pare-brise, à condition que les dommages soient clairement visibles.
- Son avantage principal est le gain de temps : elle évite le déplacement de l’expert et accélère le traitement du dossier.
- L’expertise à distance ou visio-expertise n’est pas adaptée si les dégâts sont trop importants ou s’ils touchent la structure du véhicule.
Après un accident de la route, votre assurance auto peut mandater un expert pour réaliser une expertise à distance. Au lieu de se rendre sur place, l’expert évalue les dommages et les coûts des réparations sur la base de photos ou de vidéos transmises en ligne. Voyons les cas dans lesquels l’expertise auto à distance peut être mise en place, son fonctionnement, ses avantages et ses limites.
Qu’est-ce que l’expertise à distance ?
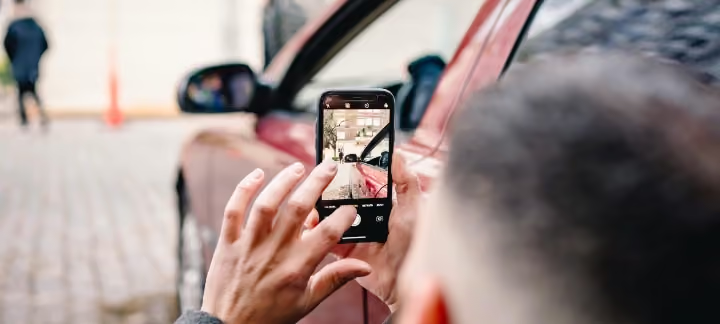
L’expertise à distance, aussi appelée EAD ou visio-expertise, est une procédure réalisée sans déplacement physique de l’expert. Contrairement à une expertise traditionnelle menée en présence du véhicule, l’EAD permet à l’expert automobile d'évaluer les dommages à partir de photos et de vidéos envoyées par voie numérique.
Cette procédure simplifiée s’est développée au début des années 2000 pour faire face à l’augmentation du nombre de sinistres et réduire les délais de traitement.
Le rôle de l’expert lors d’une EAD est identique à celui d’une expertise classique. Il doit constater les dommages, chiffrer le coût de la remise en état et remettre un rapport à l’assureur afin de déterminer le montant de l'indemnisation à verser à l’assuré.
Quand recourir à l’expertise à distance ?
L’expertise à distance est envisageable en cas de sinistre auto léger ne touchant pas à la structure du véhicule ou aux organes de sécurité. De plus, les dommages doivent être suffisamment visibles sur des photos. C’est l’expert EAD qui détermine si cette procédure est possible ou s’il doit examiner le véhicule sur place.
Il est notamment possible de recourir à l’expertise à distance en cas de :
- Dommages légers sur la carrosserie (bosses, rayures, etc.) ;
- Chocs sur le pare-brise (bris de glace) ;
- Vandalisme léger ;
- Vol de véhicule (s’il n’est pas retrouvé dans les 30 jours, l’EAD est réalisée à partir des documents du véhicule : carnet d’entretien, factures, etc.).
En revanche, l’expertise à distance n’est en principe pas réalisable si :
- Les dégâts matériels sont trop importants pour être analysés seulement à partir de photos ;
- La structure du véhicule ou les organes de sécurité sont touchés (les freins, la direction, les airbags ou la structure du véhicule) ;
- Le véhicule a été incendié ou a subi un dommage électrique ;
- Le véhicule est irréparable, nécessite une estimation VRADE ou est considéré comme une voiture épave ;
- Les dommages sont causés par un événement climatique (en fonction de votre compagnie d’assurance), comme les véhicules immergés par une inondation ou les impacts de grêle nécessitant un débosselage sans peinture.
Par exemple, si le pare-chocs de votre voiture a été légèrement rayé après un accrochage sur un parking, l’expert peut considérer qu’une expertise à distance est suffisante. Cependant, en cas de choc plus important (comme un accident avec un animal sauvage) susceptible d’avoir affecté la structure de votre véhicule, une expertise classique sera certainement exigée.
Assurez votre auto : dès 18,24€/mois¹
Luko by Allianz Direct, c’est l’assurance auto simple et efficace pour prendre la route en toute sérénité. Souscription 100 % en ligne, devis rapide, garanties adaptées à votre véhicule et à votre budget. Votre attestation d’assurance est disponible rapidement après la souscription, directement depuis votre espace client.
Comment se passe une expertise à distance ?
L’expertise à distance débute après la déclaration du sinistre auto. Votre assureur mandate un expert automobile pour évaluer la gravité des dégâts. Si l’expert estime que l’EAD est adaptée, il vous adresse un lien de connexion et les instructions sur les photos et les éléments à transmettre.
La procédure d’expertise automobile à distance se déroule en plusieurs étapes :
- La déclaration du sinistre : vous devez déclarer le sinistre à votre compagnie d’assurance, qui mandate ensuite un expert automobile.
- Étude de faisabilité de l’EAD : après examen du dossier, l’expert détermine si une expertise auto à distance suffit ou si un déplacement sur les lieux est requis.
- Envoi des photos et des documents : l’expert vous envoie un lien ou des consignes pour transmettre les clichés de la voiture accidentée. Si besoin, vous devrez aussi lui fournir une vidéo et des documents complémentaires (la carte grise, le constat amiable rempli, un devis, etc.). Dans le cas où votre voiture est déjà au garage, c’est le garagiste qui envoie les éléments nécessaires.
- Analyse des dommages : à partir des photos reçues et du devis du réparateur, l’expert évalue les dégâts visibles et les réparations à prévoir.
- Remise du rapport d’expertise à l’assureur : une fois son analyse terminée, l’expert rend son rapport à l’assureur, qui pourra statuer sur la prise en charge et l’indemnisation.
- Échange avec le garagiste : en cas de dommages visibles uniquement au démontage, le garagiste en fait part à l’expert afin qu’il révise le chiffrage du coût des réparations.
Bon à savoir : veillez à envoyer des photos de qualité en respectant les consignes données par l’expert. Plus les clichés sont nets, pris sous plusieurs angles et avec une bonne luminosité, plus l’évaluation de l’expert a des chances d’être fiable.
Quels sont les avantages de l’expertise à distance ?
Les avantages de l’expertise à distance sont surtout pratiques, puisque cette procédure raccourcit les délais de traitement en évitant le déplacement de l’expert. Elle peut ainsi accélérer la validation du rapport, limiter la durée d’immobilisation du véhicule et faciliter la prise en charge du sinistre.
Ses principaux avantages sont les suivants :
- Une procédure allégée : l’expertise à distance est réalisée à partir de photos et d’informations transmises au moyen d’outils numériques. Vous n’avez donc pas besoin de prévoir un rendez-vous avec le garagiste et l’expert et de vous déplacer.
- Un traitement plus rapide du dossier : dans la mesure où l’expert n’a pas besoin de se déplacer, il peut analyser le dossier plus vite. Dans les dossiers les plus simples, le délai pour recevoir le rapport d’expertise est réduit.
- Un véhicule immobilisé moins longtemps : avec des délais de traitement raccourcis, le garagiste peut engager des réparations plus tôt et vous pouvez récupérer votre véhicule plus rapidement.
- Une meilleure disponibilité des experts : en limitant les déplacements, le dispositif d’EAD évite de mobiliser une expertise classique pour les sinistres les plus simples et permet aux experts de consacrer davantage de temps aux dossiers plus complexes.
Assurez votre auto Tous Risques : dès 26,35€/mois¹
Luko by Allianz Direct vous propose l’assurance auto la plus complète pour une protection maximale de votre véhicule, même en cas d’accident responsable. Souscription simple et rapide 100 % en ligne, garanties étendues et attestation d’assurance disponible immédiatement après validation de votre contrat. La solution idéale pour rouler sereinement, sans mauvaise surprise.
Quelles sont les limites de l’expertise à distance ?
L’expertise automobile à distance présente certaines limites, car elle ne convient pas à tous les types de sinistres. Elle reste surtout adaptée aux dommages légers et visibles. Dès que les dégâts sont plus graves ou qu’un doute subsiste sur l’état réel du véhicule, une expertise traditionnelle redevient nécessaire.
Voici les principales limites de l’expertise à distance :
- Une procédure réservée aux sinistres simples : l’expertise à distance est utilisée pour les sinistres auto légers. Elle n’est pas adaptée si le véhicule est très endommagé, immobilisé ou si sa structure ou ses organes de sécurité sont affectés.
- Des dégâts parfois difficiles à évaluer sur image : les photos ne suffisent pas toujours à mesurer précisément l’étendue des dégâts. Par exemple, des rayures sur la carrosserie peuvent passer inaperçues si les clichés transmis à l’expert sont de mauvaise qualité.
- Un traitement du dossier prolongé en cas de dommages invisibles : même après une expertise à distance, des dommages non visibles au départ peuvent être découverts au moment de la remise en état. Dans ce cas, le garagiste devra en informer l’expert afin qu’il complète son rapport.
L’assurance auto prend-elle en charge l’expertise à distance ?
Oui, l’expertise à distance est prise en charge par l’assureur dans le cadre de la gestion du sinistre. Pour l’assuré, elle est gratuite, comme une expertise classique, dès lors que le dommage est couvert par les garanties² du contrat d’assurance auto.
Peut-on contester une expertise à distance ?
Il est possible de contester une expertise à distance, au même titre qu’une expertise classique. Si vous n’êtes pas d’accord avec l’évaluation des dommages ou le chiffrage des réparations, vous pouvez en faire part à l’assureur ou à l’expert, en transmettant des éléments complémentaires (des photos plus nettes, un autre devis, etc.).
Si l’expert refuse de modifier ses conclusions, vous pouvez demander une contre-expertise en mandatant vous-même un second expert. Dans ce cas, l'assuré désigne à ses frais son propre expert, et en cas de désaccord persistant, un 3ème expert est désigné dont les frais sont partagés à parts égales.
Voir aussi :

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l’expertise à distance
Pourquoi choisir une expertise à distance en cas de sinistre automobile ?
L’expertise automobile à distance est utile pour les sinistres légers. Elle permet de raccourcir les délais de traitement et de faire avancer plus vite les réparations. L’EAD simplifie donc la prise en charge du sinistre, à condition que les dommages soient visibles et qu’il n’y ait pas de dommages cachés.
L'expertise à distance est-elle gratuite ?
Comme une expertise classique, l’expertise à distance est gratuite pour l’assuré si les dommages font suite à un sinistre couvert par les garanties du contrat d’assurance auto. C’est l’assureur qui mandate l’expert et qui prend en charge les frais liés à cette procédure.
C'est quoi une visio-expertise ?
La visio-expertise est un type d’expertise à distance réalisée à l’aide d’un téléphone, d’une tablette ou d’un ordinateur. Elle est réalisée en visioconférence entre l’expert et le garagiste pour observer les dommages et recueillir les éléments nécessaires à l’évaluation des dégâts.
Quel est le prix d'un expert indépendant ?
Selon le site du service public, au 22 avril 2026, le prix d’un expert indépendant se situe généralement entre 70 euros et 400 euros. Le coût varie selon la complexité du dossier, la zone géographique et les honoraires pratiqués par l’expert. Si vous faites appel à un expert indépendant pour une contre-expertise, ces frais sont à votre charge.
Comment se passe une visio-expertise ou EAD ?
Après la déclaration du sinistre, l’expert mandaté par votre assureur vérifie si une expertise à distance est possible. Si la procédure est adaptée, il vous transmet les consignes pour transmettre les photos ou fixe un rendez-vous pour effectuer la vidéo-expertise. À partir de ces éléments, il analyse les dommages et rédige son rapport.
Qu'est-ce qu'une expertise à distance inversée ?
Dans une expertise à distance inversée, c’est l’assuré qui réalise lui-même l’état des lieux du véhicule après avoir téléchargé une application (le fonctionnement varie selon l’assureur). Il prend les photos demandées par son assurance et lui transmet tous les justificatifs nécessaires. L’expert établit ensuite son rapport d’expertise.
Quelles sont les photographies ou documents à fournir pour une expertise à distance ?
Pour une expertise auto à distance, vous devez transmettre des photos nettes de la voiture accidentée, prises selon les consignes de l’expert. Vous devrez aussi fournir la carte grise du véhicule, le constat amiable (en cas d’accident de la route avec un tiers) et, si besoin, le devis de réparation du garagiste.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.