
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
0 € de franchise en cas de bris de glace
Pas de franchise Bris de Glace à payer en réparation ou remplacement, quelle que soit votre responsabilité.
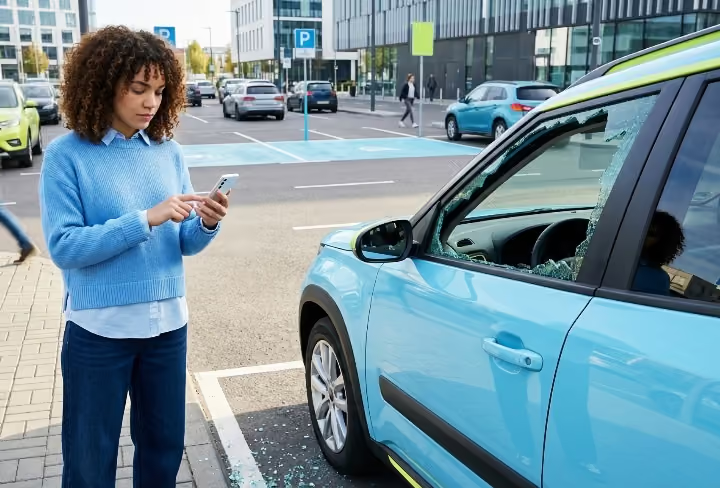
Exemple : un caillou atterrit sur votre pare-brise qui vole en éclat. Votre pare-brise est remplacé sans aucun frais.Tous bris de glace couverts
Un impact sur votre pare-brise, votre lunette arrière ou vos vitres latérales, sans dégâts sur la carrosserie, est considéré comme un bris de glace.
En option sur nos contrats Tiers étendu et Tous risques
Disponible en option sur nos contrats Tiers étendu et Tous risques. Ajoutez-la à la souscription ou à tout moment via votre espace personnel.
La garantie bris de glace sans franchise en résumé
- La garantie bris de glace sans franchise permet de réparer ou remplacer un vitrage couvert sans reste à charge, selon les conditions du contrat.
- Elle couvre généralement le pare-brise, les vitres latérales, la lunette arrière et les optiques de phare avant, selon les conditions de votre contrat.
- Elle aide à intervenir rapidement, à limiter les dépenses imprévues et, selon les cas, à éviter l’avance de frais.
- Avant toute réparation, vérifiez les exclusions, les plafonds et les modalités de déclaration auprès de votre assureur.
Un impact sur le pare-brise, une vitre latérale cassée ou une lunette arrière fissurée peut vite entraîner une dépense imprévue. Avec une garantie bris de glace sans franchise, les vitrages couverts peuvent être réparés ou remplacés sans reste à charge, dans les conditions prévues par le contrat². Vous pouvez ainsi faire intervenir un professionnel rapidement, sans repousser les réparations pour des raisons de budget.
Qu’est-ce que l’assurance bris de glace sans franchise ?
La garantie bris de glace sans franchise² permet de faire réparer ou remplacer un vitrage couvert sans avoir à payer la part normalement laissée à votre charge. Lorsque le sinistre entre dans les conditions du contrat, l’assureur prend donc en charge l’intervention sans déduire de franchise de l’indemnisation.
La franchise³ correspond à la somme restant à votre charge en cas de sinistre couvert. Elle a pour objectif principal de responsabiliser les automobilistes et permet aux assureurs de partager les risques avec leurs assurés en cas de sinistre. Le montant de la franchise est clairement mentionné dans votre contrat d’assurance auto. Il varie selon les assureurs, les formules choisies et les garanties souscrites. Il n’existe donc pas de montant de franchise commun à tous les contrats.
Vous devrez déclarer le sinistre sous 5 jours ouvrés et obtenir l'accord de l'assureur ou prendre rendez-vous dans un garage agréé avant l'intervention du réparateur. En l'absence de cet accord préalable, la franchise standard peut s'appliquer. Le paiement peut alors être effectué directement au professionnel, ce qui permet d’éviter une avance de frais.
Quelle différence entre une franchise pare-brise offerte et une garantie bris de glace sans franchise ?
Une franchise pare-brise offerte correspond à une offre commerciale proposée par un réparateur. La franchise reste bien prévue dans votre contrat d’assurance auto, mais le professionnel la rembourse ou la prend à sa charge, dans la limite d’un montant et selon les conditions de son offre.
Avec une garantie bris de glace sans franchise, aucune franchise n’est appliquée par l’assureur lorsque le sinistre et le vitrage endommagé sont couverts par le contrat. Vous n’avez donc pas besoin de bénéficier d’une offre ponctuelle d’un réparateur pour éviter ce reste à charge.
Option Bris de Glace 0 € de franchise⁴
Chez Luko by Allianz Direct, en cas de bris de glace et si vous avez souscrit l'option, nous prenons en charge 100 % des frais, sans aucune franchise, en cas de réparation ou de remplacement de vos vitres automobiles. Vous n’avez rien à régler, quelle que soit l’intervention !
Que couvre l’assurance auto sans franchise bris de glace ?
La garantie bris de glace sans franchise prend en charge la réparation ou le remplacement des vitrages mentionnés au contrat, sans franchise à payer. Elle couvre généralement :
- Le pare-brise ;
- Les vitres latérales ;
- La lunette arrière ;
- Les optiques de phares avant ;
- Les clignotants avant ;
- Les éléments vitrés de toit, s’ils sont en verre ou matière translucide.
À l’inverse, les feux arrière, les miroirs des rétroviseurs ou certains vitrages spécifiques peuvent être exclus. Consultez les conditions générales et particulières de votre contrat d’assurance auto pour connaître la liste exacte des éléments vitrés garantis.
Bon à savoir : le bris simultané de plusieurs éléments vitrés n'est pas couvert au titre de la garantie bris de glace (il peut relever de la garantie Dommages Tous Accidents, si elle est souscrite).
L’assurance peut couvrir la réparation ou le changement du pare-brise impacté
Un impact sur le pare-brise ne nécessite pas toujours son remplacement. Une réparation d’impact peut être envisagée en fonction de sa taille, de son emplacement, de sa profondeur et de l’état général du vitrage.
Le technicien vérifie notamment que la réparation ne compromet pas la visibilité du conducteur et qu’elle permet de conserver un vitrage suffisamment résistant. Lorsque les dommages sont trop importants, qu’une fissure s’est formée ou que l’impact se trouve dans une zone sensible, le remplacement du pare-brise est alors nécessaire.
Bon à savoir : certains réparateurs agréés peuvent prendre en charge la franchise dans le cadre de leur offre commerciale. Vérifiez les conditions auprès de votre assureur et du réparateur.
L’origine des dégâts détermine la garantie applicable
La garantie bris de glace intervient lorsqu’un vitrage seul est endommagé, par exemple après la projection d’un gravillon. En revanche, une vitre cassée lors d’un accident, d’une tentative de vol ou d’un acte de vandalisme peut relever d’une autre garantie du contrat. Il en va de même lorsque les dégâts résultent d’une catastrophe naturelle² ou d’une catastrophe technologique² officiellement reconnue.
En cas de doute, contactez votre assureur avant de prendre rendez-vous avec un réparateur. Il pourra identifier la garantie applicable, vous préciser les modalités de déclaration et vous indiquer les démarches à suivre pour éviter une éventuelle avance de frais.
Pour bénéficier de la garantie, votre véhicule doit disposer d'un contrôle technique en cours de validité au jour du sinistre.
Assurez votre auto : dès 18,24€/mois¹
Luko by Allianz Direct, c’est l’assurance auto simple et efficace pour prendre la route en toute sérénité. Souscription 100 % en ligne, devis rapide, garanties adaptées à votre véhicule et à votre budget. Votre attestation d’assurance est disponible rapidement après la souscription, directement depuis votre espace client.
Pourquoi souscrire une garantie bris de glace sans franchise ?
Souscrire une garantie bris de glace sans franchise permet d’éviter qu’une partie de la facture reste à votre charge suite à un sinistre bris de glace couvert. Vous pouvez ainsi faire réparer un impact ou remplacer une vitre endommagée sans payer de franchise, tout en limitant le risque de voir les dommages s’aggraver.
Cette garantie présente plusieurs avantages :
- Éviter un reste à charge : la franchise habituellement prévue pour la réparation ou le remplacement d’un vitrage couvert est ramenée à 0 €. Vous êtes ainsi mieux protégé contre les dépenses imprévues.
- Préserver votre visibilité : faire réparer rapidement un vitrage endommagé contribue à conserver une bonne visibilité et à circuler dans de meilleures conditions de sécurité.
- Limiter le coût des réparations : lorsque l’impact peut encore être réparé, une intervention rapide peut éviter le remplacement complet du pare-brise.
- Simplifier la prise en charge : selon les modalités du contrat, l’assureur peut vous orienter vers un garage partenaire ou organiser le règlement directement avec le réparateur.
Comment souscrire une assurance bris de glace sans franchise ?
Pour souscrire une assurance bris de glace sans franchise, vérifiez d’abord que votre assurance auto comporte bien cette garantie. Vous pourrez ensuite choisir une option⁴ supprimant la franchise, parfois appelée rachat de franchise, lors de la souscription ou en cours de contrat, selon les conditions proposées par votre assureur.
Avant de valider cette option, pensez à vérifier plusieurs points :
- La formule d’assurance concernée : la garantie bris de glace peut être incluse dans une formule au tiers étendu² ou tous risques². Elle n’est généralement pas comprise dans l’assurance au tiers simple, qui couvre uniquement la responsabilité civile² obligatoire.
- Les vitrages couverts : consultez la liste des éléments vitrés garantis, notamment le pare-brise, les vitres latérales, la lunette arrière et les optiques de phares.
- L’étendue du « sans franchise³ » : assurez-vous que la franchise est bien ramenée à 0 € pour la réparation comme pour le remplacement, et pas seulement dans certaines situations.
- Les exclusions et les plafonds : l’absence de franchise ne supprime pas les limites de prise en charge prévues par le contrat.
- Les modalités en cas de sinistre : vérifiez si vous devez obtenir l’accord de l’assureur avant l’intervention, utiliser une application mobile ou prendre rendez-vous auprès d’un garage partenaire.
Voir aussi :
- Garantie perte financière : protégez votre voiture en leasing
- L’assurance panne mécanique pour réduire les frais de garagiste
- Que couvre la garantie personnelle du conducteur de l'assurance auto ?
- Comment et dans quels cas obtenir un véhicule de prêt auprès de mon assurance ?
- À quoi sert la garantie protection juridique de l’assurance auto ?

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l’assurance bris de glace sans franchise
Comment ne pas payer de franchise bris de glace ?
Pour ne pas payer de franchise bris de glace, vous devez avoir souscrit une garantie sans franchise ou une option de rachat de franchise. Vérifiez les conditions de votre contrat et contactez votre assureur avant toute réparation afin de respecter les démarches prévues et bénéficier d’une prise en charge sans reste à charge.
Quels sont les avantages d'une assurance bris de glace zéro franchise ?
Une assurance bris de glace sans franchise évite tout reste à charge pour la réparation ou le remplacement d’un vitrage couvert. Elle permet d’intervenir rapidement, limite les dépenses imprévues et peut éviter l’aggravation d’un impact. Selon le contrat, elle peut aussi simplifier la prise en charge et éviter l’avance de frais.
Comment savoir si j'ai déjà une franchise bris de glace ?
Pour savoir si une franchise bris de glace s’applique, consultez les conditions particulières ou le tableau des garanties de votre contrat d’assurance auto. Le montant y est généralement indiqué. Vous pouvez aussi vérifier votre espace client ou contacter directement votre assureur pour connaître le reste à charge prévu en cas de sinistre.
Est-ce qu'un bris de glace entraîne un malus ?
Non, un bris de glace seul n’entraîne pas de malus. Le Code des assurances précise qu’un sinistre mettant uniquement en jeu cette garantie ne majore pas le coefficient bonus-malus et n’empêche pas sa réduction annuelle. Votre cotisation peut toutefois évoluer pour d’autres raisons prévues par l’assureur.
Que faire en cas de refus de prise en charge d’un bris de glace ?
En cas de refus de prise en charge d’un bris de glace, demandez-en le motif écrit et vérifiez les garanties, exclusions et délais de déclaration prévus au contrat. Si vous contestez la décision, contactez d’abord le service réclamation de l’assureur. Sans solution, vous pourrez saisir gratuitement le Médiateur de l’Assurance.
Où faire changer son pare-brise ?
Vous pouvez faire remplacer votre pare-brise chez un spécialiste du vitrage automobile, dans un garage, chez un concessionnaire ou auprès d’un réparateur partenaire de votre assureur. Vous restez libre de choisir le professionnel. Vérifiez toutefois les modalités de prise en charge avant de prendre rendez-vous.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.