
Découvrez nos assurances auto à prix accessible : tiers, tiers étendu, tous risques. Souscription en ligne
Que couvre l'option effets personnels ?
Jusqu'à 2000 € remboursés
Couvre vos affaires personnelles volées ou endommagées dans votre véhicule lors d'un sinistre, dans la limite de 2000 €.
Vêtements, bagages et équipements de loisir
Inclut les vêtements, les bagages et les équipements de loisir. En revanche, les appareils numériques, téléphones, tablettes, ordinateurs, casques et écouteurs, sont exclus de cette garantie.
En option sur nos contrats Tiers étendu et Tous risques
Disponible en option sur nos contrats Tiers étendu et Tous risques. Ajoutez-la à la souscription ou à tout moment via votre espace personnel.
L’assurance auto vol effets personnels en résumé
- L’assurance effets personnels est une option à souscrire en complément de votre contrat d'assurance auto. Elle couvre vos affaires personnelles volées ou endommagées dans votre véhicule lors d'un sinistre, dans la limite de 2 000 € ;
- Les biens couverts incluent les vêtements, les bagages et les équipements de loisir. En revanche, les appareils numériques, téléphones, tablettes, ordinateurs, casques et écouteurs sont exclus de cette garantie ;
- Pour être indemnisé, vous devez fournir les factures d'achat de chaque bien volé ou endommagé. Le remboursement se fait sur la base de la valeur après application d'un coefficient de vétusté, sauf souscription d'une option valeur à neuf ;
- En cas de vol, déposez plainte dans les 24 heures et déclarez le sinistre à votre assureur dans les délais prévus au contrat, généralement sous 2 jours ouvrés.
Un téléphone sur le siège, un sac dans le coffre, une veste oubliée sur la banquette : ces objets du quotidien sont des cibles faciles pour les voleurs. En 2024, les vols dans les véhicules ont progressé de 1 % en France, et les vols d'accessoires sur véhicules de 4 %, selon le bilan statistique du Ministère de l'Intérieur. La garantie effets personnels de votre assurance auto vol peut vous permettre d'être indemnisé en cas de sinistre. Voici tout ce qu'il faut savoir sur son fonctionnement.
Qu’est-ce que l’assurance effets personnels ?
La garantie effets personnels⁴ vous protège contre le vol ou les dommages subis par vos affaires personnelles à l'intérieur de votre véhicule. C'est une option complémentaire qui vient s'ajouter à la responsabilité civile², seule garantie obligatoire pour tout conducteur. Elle n’est pas disponible en formule au tiers², mais uniquement en formule au tiers étendu² ou en tous risques².
Bon à savoir : les accessoires intégrés à votre véhicule, autoradio, GPS de série, caméra de recul, jantes, ne relèvent pas de cette garantie. Ils peuvent être couverts par d'autres garanties de votre contrat auto².
Quels sont les biens personnels concernés par la garantie ?
La garantie effets personnels couvre les objets personnels que vous transportez dans votre véhicule, à condition de pouvoir en justifier l'achat par une facture. Les biens éligibles sont définis dans votre contrat. Pour être pris en charge, ils doivent vous appartenir personnellement et se trouver dans le véhicule assuré au moment du sinistre.
- Vêtements et articles vestimentaires : manteaux, chaussures, sacs à main, accessoires ;
- Bagages : valises, sacs de voyage, sacs à dos ;
- Équipements sportifs : matériel de ski, de randonnée, de sport collectif ;
- Matériel de loisir : livres, jouets, matériel de camping ou de plein air ;
- Objets personnels courants : montre, bijoux de faible valeur, matériel scolaire.
Quels sont les biens exclus de l’assurance en cas de vol dans votre véhicule ?
Certains biens sont exclus de la garantie effets personnels, même s'ils se trouvent dans votre véhicule au moment du sinistre. Ces exclusions sont définies dans votre contrat et s'appliquent quelle que soit la formule souscrite. Elles concernent des catégories de biens présentant un risque élevé ou une valeur difficilement vérifiable.
- Les appareils numériques : téléphones portables, ordinateurs, tablettes, casques et écouteurs. Une assurance vol d'appareils numériques spécifique est nécessaire pour les couvrir ;
- Les espèces et valeurs : billets de banque, cartes bancaires, chèques, titres de transport ;
- Les documents officiels : carte d'identité, permis de conduire, passeport ;
- Les accessoires du véhicule : autoradio, GPS intégré, jantes, caméra de recul ;
- Les biens sans facture : tout objet dont l'achat ne peut être justifié par une facture ou un ticket de caisse ;
- Le matériel professionnel : outillage, équipement photographique ou informatique professionnel.
Dans quels cas l'assureur peut-il refuser de rembourser ?
Au-delà des exclusions de biens, certaines situations peuvent entraîner un refus total de prise en charge, même si les objets volés figurent parmi les effets éligibles. Ces refus sont généralement liés à un non-respect des conditions du contrat ou à une insuffisance de preuves au moment de la déclaration du sinistre.
- Absence d'effraction prouvée : si aucun indice matériel ne confirme l'entrée par la force, l'assureur peut considérer qu'il y a eu négligence de votre part ;
- Déclaration hors délai : tout sinistre déclaré après le délai prévu au contrat peut être refusé ;
- Absence de dépôt de plainte : la plainte est une condition sine qua non pour toute demande d'indemnisation en cas de vol ;
- Absence de factures : sans justificatif d'achat, l'assureur peut refuser ou limiter le remboursement ;
- Fausse déclaration : toute inexactitude volontaire dans la description du sinistre ou des biens volés peut entraîner la nullité de la garantie.
Bon à savoir : si votre demande d'indemnisation est refusée ou contestée, la protection juridique automobile² peut vous accompagner dans vos démarches auprès de votre assureur.
Comment fonctionne l’assurance en cas de vol dans votre voiture ?
Pour ouvrir droit à l'indemnisation de la garantie effets personnels, trois conditions doivent être réunies simultanément : le sinistre doit être couvert par votre contrat, les biens volés doivent figurer parmi les effets éligibles, les justificatifs d'achat doivent être fournis et le sinistre déclaré dans les délais. Voici le détail de chaque condition.
Effraction, vitre cassée et vol de pièces : ce qui est couvert ou non
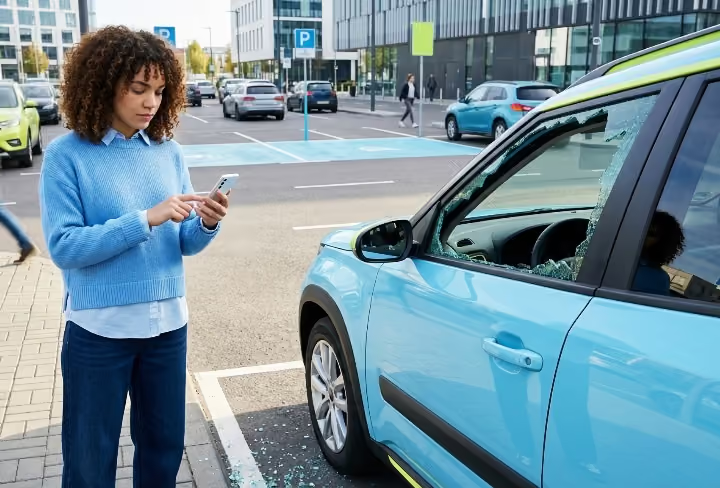
La garantie effets personnels ne s'active que si le vol a été commis avec effraction : vitre brisée pour accéder à l'habitacle, serrure forcée ou tout autre indice matériel prouvant l'entrée par la force. Un simple oubli de verrouillage peut entraîner un refus de prise en charge. Pensez d'ailleurs à bien photographier les dommages avant toute intervention.
Bon à savoir : un bris de glace² survenant sans vol relève d'une garantie distincte et n'ouvre pas droit à la prise en charge de vos effets personnels. De même, le vol de pièces du véhicule (jantes, rétroviseurs, catalyseur) ne constitue pas un vol d'effets personnels et relève d'autres garanties de votre contrat.
Justificatifs obligatoires
Les factures d'achat des biens sont systématiquement exigées. Pensez donc à bien conserver vos tickets de caisse et factures pour tout achat important.
Délais de déclaration
Le sinistre doit être déclaré à votre assureur dans les délais prévus à votre contrat, généralement 2 jours ouvrés pour un vol. En cas de vol, il doit aussi faire l'objet d'un dépôt de plainte auprès des forces de l'ordre.
Comment est calculé le montant de l’indemnisation de la garantie effets personnels ?
L'indemnisation est calculée sur la valeur des biens au moment du sinistre, dans la limite du plafond prévu au contrat². Elle tient compte d'un coefficient de vétusté, une dépréciation liée à l'ancienneté et à l'usure du bien, sauf souscription d'une option valeur à neuf⁴. Une franchise³ peut s'appliquer et reste à votre charge.
Option Effets Personnels⁴
Nous vous indemnisons jusqu'à 2 000 € par an pour vos effets personnels, autoradios hors série, GPS et jantes hors-série endommagés ou disparus dans le véhicule à la suite d'un événement garanti. Les autres appareils numériques sont exclus.
Prenons un exemple concret : un sac de sport acheté 150 € il y a 2 ans est volé. Avec un taux de vétusté de 12 % par an, la valeur au moment du sinistre est estimée à 114 € (150 € - 24%). Après déduction d'une franchise éventuelle, ce montant vous sera remboursé sur présentation de la facture d'achat.
Bon à savoir : si votre couverture actuelle vous semble insuffisante, comparer les offres peut vous permettre de trouver une assurance auto moins chère avec un plafond mieux adapté à vos besoins.
Comment éviter le vol d’objets personnels dans sa voiture ?
La meilleure protection contre le vol d'objets personnels dans une voiture reste la prévention. La grande majorité des cambriolages cible des biens visibles depuis l'extérieur : un sac, un téléphone ou un coffre chargé suffisent à attirer l'attention. Quelques réflexes simples, adoptés systématiquement, réduisent considérablement le risque d'être victime.
- Ne laissez rien de visible : rangez vos affaires dans le coffre ou emportez-les avec vous. Un sac ou un téléphone visible depuis l'extérieur est une invitation directe pour les voleurs ;
- Videz votre coffre : même un coffre chargé peut attirer l'attention. Mieux vaut rentrer avec vos affaires que les laisser sans surveillance plusieurs heures ;
- Stationnez dans des zones sécurisées : préférez les parkings surveillés, éclairés ou équipés de caméras, particulièrement dans les zones à fort passage ;
- Vérifiez le verrouillage : une portière mal fermée ou une vitre entrouverte facilite l'accès. Vérifiez systématiquement avant de quitter votre véhicule ;
- Installez une alarme ou une dashcam : ces équipements dissuadent les voleurs et peuvent constituer une preuve en cas de sinistre ;
- Évitez d’exposer vos effets personnels lors du chargement ou de l’ouverture du coffre. Surtout si le véhicule reste sans surveillance ensuite.
Que faire en cas de vols d’effets personnels dans ma voiture ?
Face à un vol d'objets personnels dans votre voiture, chaque heure compte : plus vous agissez vite, plus votre dossier d'indemnisation sera solide. Déposer plainte auprès des forces de l'ordre et déclarer le sinistre à votre assureur dans les délais prévus au contrat² sont les deux premières actions à mener.
- Déposez plainte le plus rapidement possible : rendez-vous au commissariat ou à la gendarmerie le plus proche. La plainte est indispensable pour toute demande d'indemnisation. Conservez précieusement le récépissé de dépôt de plainte ;
- Déclarez le sinistre à votre assureur : contactez votre assureur dans les délais prévus au contrat, généralement sous 2 jours ouvrés. La déclaration peut se faire en ligne ;
- Rassemblez vos factures : réunissez les justificatifs d'achat de tous les biens volés. Sans facture, la prise en charge peut être refusée ou réduite ;
- Dressez un inventaire précis : listez chaque bien dérobé avec sa valeur estimée et sa date d'achat. Un inventaire détaillé renforce votre dossier d'indemnisation ;
- Ne modifiez pas la scène : si votre véhicule a été fracturé, évitez de nettoyer ou de déplacer des éléments avant l'intervention des forces de l'ordre ou l'expertise de votre assureur.
Déclarez votre sinistre auto en ligne
Une déclaration facile, une prise en charge claire, une assistance sans attendre.
Déclarez votre sinistre
En ligne, directement depuis votre espace personnel.
Nous évaluons votre prise en charge
Votre dossier est analysé rapidement pour vous proposer la meilleure solution.
Nous organisons la suite
Assistance, réparations, accompagnement : on s’occupe de tout.
Voir aussi :
- Assurance auto : que couvre la garantie du conducteur ?
- Assurance auto : comment obtenir une voiture de prêt ?
- Garantie perte financière : protégez votre voiture en leasing
- L’assurance panne mécanique pour réduire les frais de garagiste
- Assurance auto et garage agréé : avantages
- Catastrophes naturelles : que garantit l'assurance auto ?
- Catastrophes technologiques : que couvre l'assurance auto ?

Assurez votre auto dès 18,24€/mois¹
Questions fréquentes sur l’assurance auto vol effets personnels
Comment déclarer un vol dans une voiture ?
Déposez d'abord plainte au commissariat ou à la gendarmerie, puis contactez votre assureur dans les 2 jours ouvrés suivant le constat du vol. Transmettez le récépissé de plainte, la liste des objets volés et les factures d'achat correspondantes. Toute déclaration hors délai peut réduire ou supprimer votre droit à indemnisation.
Comment se faire rembourser un vol dans une voiture ?
Pour être remboursé, vous devez avoir souscrit la garantie effets personnels et fournir les factures d'achat des biens volés. L'indemnisation est calculée après déduction de la vétusté, dans la limite du plafond prévu au contrat. Un délai de traitement de quelques jours à plusieurs semaines peut s'appliquer selon votre assureur.
Est-ce que mon assurance habitation couvre le vol d'objets personnels dans ma voiture ?
Certains contrats d'assurance habitation étendent leur garantie vol² aux effets personnels dérobés dans un véhicule, sous conditions : véhicule correctement verrouillé, absence de négligence et plafond d'indemnisation souvent limité. Cette extension n'est pas systématique : vérifiez les conditions générales de votre contrat habitation avant de supposer que vous êtes couvert.
Combien rembourse l'assurance en cas de vol de voiture ?
Cette question concerne le vol du véhicule lui-même, qui relève d'une garantie distincte de celle des effets personnels. L'indemnisation est calculée sur la valeur vénale du véhicule au moment du sinistre, c'est-à-dire sa valeur de marché, déduction faite de la franchise. Avec une option valeur à neuf souscrite, le remboursement se fait au prix d'achat initial pendant une période limitée définie au contrat.
Les informations présentées dans cet article sont données à titre indicatif. Néanmoins, celui-ci n’a pas vocation à se soustraire aux conseils de professionnels juridiques et automobiles. Pour connaître les exclusions et conditions applicables à votre contrat Luko by Allianz Direct, consultez vos conditions générales et particulières disponibles dans votre espace client.
¹ Tarifs pour un contrat concernant une Renault Twingo 07/1995, Classe Prix SRA D, Essence, achetée en mai 2012 et déjà assurée ; pour un conducteur unique, âgé de 61 ans, célibataire, retraité et sans enfants au domicile, pour un usage privé, parcourant moins de 5000 km/an et stationnant habituellement à Mogneneins (01140) ; avec un bonus de 50% maintenu depuis 7 ans, sans sinistre et avec une franchise majorée à 370 €, correspondant à la franchise la plus élevée pouvant être souscrite pour un véhicule de Classe Prix SRA D. Tarif mensuel TTC pour chaque formule, sans option et incluant les frais de mensualisation (correspondant à 15% du montant de la prime HT par an), calculé au 15/09/2026. Tarifs présentés à titre indicatif, tarification établie selon profil et garanties.
² Garanties présentées à titre indicatif. Conditions, exclusions et plafonds définis dans les conditions générales et particulières.
³ Franchise applicable par sinistre, modulable selon la formule choisie lors de la souscription. Voir conditions générales et particulières.
⁴ Options facultatives pouvant être souscrites en complément du contrat principal dans le cadre des formules « Tiers étendu » et « Tous risques », sous réserve des conditions d’éligibilité. Garanties, exclusions et plafonds définis dans les conditions générales. Tarif mensuel TTC pour chaque option, calculé 15/09/2026.